Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Was sind die Hauptunterschiede zwischen B2B und B2C?
B2B (Business-to-Business) bezieht sich auf Geschäftsbeziehungen zwischen Unternehmen, während B2C (Business-to-Consumer) sich auf Geschäftsbeziehungen zwischen Unternehmen und Endverbrauchern bezieht. Im B2B-Bereich sind die Kaufentscheidungen oft rationaler und langfristiger, während im B2C-Bereich Emotionen und Impulskäufe eine größere Rolle spielen. Die Marketingstrategien und Kommunikationswege unterscheiden sich je nach Zielgruppe und Kaufverhalten. **
Was ist ein Lastschriftmandat für B2B und B2C?
Ein Lastschriftmandat ist eine Vereinbarung zwischen einem Zahlungsempfänger und einem Zahlungspflichtigen, die es dem Zahlungsempfänger ermöglicht, Geld von dem Konto des Zahlungspflichtigen einzuziehen. Im B2B-Bereich (Business-to-Business) wird das Lastschriftmandat oft für wiederkehrende Zahlungen wie Mietzahlungen oder Abonnementgebühren verwendet. Im B2C-Bereich (Business-to-Consumer) wird es häufig für regelmäßige Zahlungen wie Mietzahlungen oder Versicherungsprämien genutzt. **
Ähnliche Suchbegriffe für B2C
Top-Angebote
Produkte zum Begriff B2C:
-
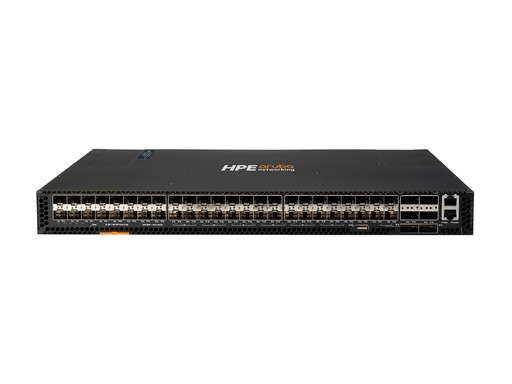
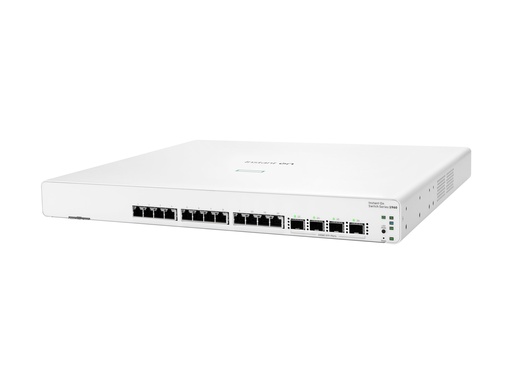
HPE Aruba 8320 - Switch - L3 - managed - 48 x (JL479A#B2C)HPE Aruba 8320 - Switch - L3 - managed - 48 x 10 Gigabit SFP+ + 6 x 40 Gigabit QSFP+ - an Rack montierbar - TAA-konform - mit 2 x Aruba X371 400W AC Power Supply, 5 x Aruba X721 Front-to-Back Fan, Aruba X472 2-post Rack Kit28069,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen B2B- und B2C-Marketing?
B2B-Marketing (Business-to-Business-Marketing) bezieht sich auf Marketingaktivitäten, die darauf abzielen, Produkte oder Dienstleistungen an andere Unternehmen zu verkaufen. B2C-Marketing (Business-to-Consumer-Marketing) hingegen bezieht sich auf Marketingaktivitäten, die darauf abzielen, Produkte oder Dienstleistungen direkt an Endverbraucher zu verkaufen. Der Hauptunterschied liegt in der Zielgruppe und den spezifischen Marketingstrategien, die in beiden Fällen angewendet werden. **
-
"Was sind die wichtigsten Unterschiede zwischen B2B- und B2C-Marketingstrategien?"
B2B-Marketing richtet sich an Unternehmen und beinhaltet oft längere Verkaufszyklen und eine betont sachliche Kommunikation. B2C-Marketing hingegen zielt auf Endverbraucher ab, hat kürzere Verkaufszyklen und setzt häufig auf emotionale Ansprache. B2B-Marketing konzentriert sich auf die Generierung von Leads und langfristigen Kundenbeziehungen, während B2C-Marketing oft auf schnelle Kaufentscheidungen und Massenvermarktung setzt. **
-
Was sind die wichtigsten Unterschiede zwischen B2B- und B2C-Marketingstrategien?
B2B-Marketing richtet sich an Unternehmen, während B2C-Marketing an Endverbraucher gerichtet ist. B2B-Strategien sind oft rationaler und auf langfristige Beziehungen ausgerichtet, während B2C-Strategien oft emotionaler und impulsiver sind. B2B-Marketing konzentriert sich auf die Bedürfnisse und Problemlösungen von Unternehmen, während B2C-Marketing auf die Bedürfnisse und Wünsche von Verbrauchern abzielt. **
-
Was sind die wichtigsten Unterschiede zwischen B2B und B2C Unternehmen?
B2B Unternehmen verkaufen Produkte oder Dienstleistungen an andere Unternehmen, während B2C Unternehmen direkt an Endverbraucher verkaufen. B2B Transaktionen sind in der Regel komplexer und haben längere Verkaufszyklen als B2C Transaktionen. B2B Unternehmen haben oft eine kleinere, aber dafür spezifischere Zielgruppe im Vergleich zu B2C Unternehmen. **

Was sind die wichtigsten Unterschiede zwischen B2B- und B2C-Marketingstrategien?
B2B-Marketing richtet sich an Unternehmen, während B2C-Marketing an Endverbraucher gerichtet ist. B2B-Marketing konzentriert sich auf die Rationalität und Funktionalität von Produkten, während B2C-Marketing oft auf Emotionen und Lifestyle abzielt. B2B-Marketing hat in der Regel längere Verkaufszyklen und eine höhere Komplexität im Entscheidungsprozess im Vergleich zu B2C-Marketing. **
Was ist B2C und wie lange dauert ungefähr die Lieferzeit?
B2C steht für Business-to-Consumer und bezieht sich auf den Handel zwischen Unternehmen und Endverbrauchern. Die Lieferzeit kann je nach Händler und Produkt variieren, in der Regel dauert es jedoch zwischen einigen Tagen bis zu einer Woche, bis die Ware beim Kunden eintrifft. **
Top-Angebote
Produkte zum Begriff B2C:
-
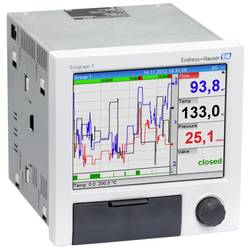
Endress+Hauser RSG35 RSG35-B2CDer Ecograph T RSG35 ist ein universeller Datenmanager, der alle analogen oder digitalen Eingangssignale erfasst, anzeigt und überwacht. Die Messwerte werden sicher gespeichert und die Grenzwerte überwacht. Vor Ort ermöglicht der Navigator eine intuitive Bedienung. Auch eine Fernkonfiguration und -bedienung am PC ist dank des integrierten Webservers möglich - eine zusätzliche Software muss nicht installiert werden.1775,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HPE Aruba 8320 - Switch - L3 - managed - 48 x (JL479A#B2C)HPE Aruba 8320 - Switch - L3 - managed - 48 x 10 Gigabit SFP+ + 6 x 40 Gigabit QSFP+ - an Rack montierbar - TAA-konform - mit 2 x Aruba X371 400W AC Power Supply, 5 x Aruba X721 Front-to-Back Fan, Aruba X472 2-post Rack Kit28069,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Hauptunterschiede zwischen B2B und B2C?
B2B (Business-to-Business) bezieht sich auf Geschäftsbeziehungen zwischen Unternehmen, während B2C (Business-to-Consumer) sich auf Geschäftsbeziehungen zwischen Unternehmen und Endverbrauchern bezieht. Im B2B-Bereich sind die Kaufentscheidungen oft rationaler und langfristiger, während im B2C-Bereich Emotionen und Impulskäufe eine größere Rolle spielen. Die Marketingstrategien und Kommunikationswege unterscheiden sich je nach Zielgruppe und Kaufverhalten. **
-
Was ist ein Lastschriftmandat für B2B und B2C?
Ein Lastschriftmandat ist eine Vereinbarung zwischen einem Zahlungsempfänger und einem Zahlungspflichtigen, die es dem Zahlungsempfänger ermöglicht, Geld von dem Konto des Zahlungspflichtigen einzuziehen. Im B2B-Bereich (Business-to-Business) wird das Lastschriftmandat oft für wiederkehrende Zahlungen wie Mietzahlungen oder Abonnementgebühren verwendet. Im B2C-Bereich (Business-to-Consumer) wird es häufig für regelmäßige Zahlungen wie Mietzahlungen oder Versicherungsprämien genutzt. **
-
Was ist der Unterschied zwischen B2B- und B2C-Marketing?
B2B-Marketing (Business-to-Business-Marketing) bezieht sich auf Marketingaktivitäten, die darauf abzielen, Produkte oder Dienstleistungen an andere Unternehmen zu verkaufen. B2C-Marketing (Business-to-Consumer-Marketing) hingegen bezieht sich auf Marketingaktivitäten, die darauf abzielen, Produkte oder Dienstleistungen direkt an Endverbraucher zu verkaufen. Der Hauptunterschied liegt in der Zielgruppe und den spezifischen Marketingstrategien, die in beiden Fällen angewendet werden. **
-
"Was sind die wichtigsten Unterschiede zwischen B2B- und B2C-Marketingstrategien?"
B2B-Marketing richtet sich an Unternehmen und beinhaltet oft längere Verkaufszyklen und eine betont sachliche Kommunikation. B2C-Marketing hingegen zielt auf Endverbraucher ab, hat kürzere Verkaufszyklen und setzt häufig auf emotionale Ansprache. B2B-Marketing konzentriert sich auf die Generierung von Leads und langfristigen Kundenbeziehungen, während B2C-Marketing oft auf schnelle Kaufentscheidungen und Massenvermarktung setzt. **
Ähnliche Suchbegriffe für B2C
-
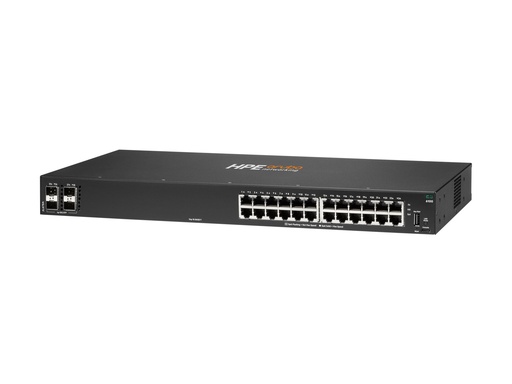
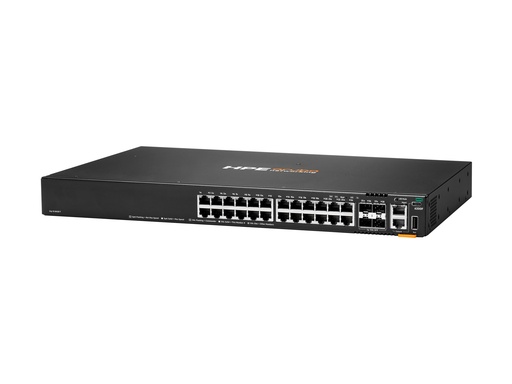
HPE Aruba Networking CX 6200F 24G 4SFP+ Switch (JL724B#B2C)HPE Aruba Networking CX 6200F 24G 4SFP+ Switch - Switch - max. Stapelentfernung 10 km - L3 - managed - 24 x 10/100/1000 + 4 x 100/1000/10G SFP+ - von vorne und von Seite zu hinten - an Rack montierbar4390,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen B2B- und B2C-Marketingstrategien?
B2B-Marketing richtet sich an Unternehmen, während B2C-Marketing an Endverbraucher gerichtet ist. B2B-Strategien sind oft rationaler und auf langfristige Beziehungen ausgerichtet, während B2C-Strategien oft emotionaler und impulsiver sind. B2B-Marketing konzentriert sich auf die Bedürfnisse und Problemlösungen von Unternehmen, während B2C-Marketing auf die Bedürfnisse und Wünsche von Verbrauchern abzielt. **
-
Was sind die wichtigsten Unterschiede zwischen B2B und B2C Unternehmen?
B2B Unternehmen verkaufen Produkte oder Dienstleistungen an andere Unternehmen, während B2C Unternehmen direkt an Endverbraucher verkaufen. B2B Transaktionen sind in der Regel komplexer und haben längere Verkaufszyklen als B2C Transaktionen. B2B Unternehmen haben oft eine kleinere, aber dafür spezifischere Zielgruppe im Vergleich zu B2C Unternehmen. **
-
Was sind die wichtigsten Unterschiede zwischen B2B- und B2C-Marketingstrategien?
B2B-Marketing richtet sich an Unternehmen, während B2C-Marketing an Endverbraucher gerichtet ist. B2B-Marketing konzentriert sich auf die Rationalität und Funktionalität von Produkten, während B2C-Marketing oft auf Emotionen und Lifestyle abzielt. B2B-Marketing hat in der Regel längere Verkaufszyklen und eine höhere Komplexität im Entscheidungsprozess im Vergleich zu B2C-Marketing. **
-
Was ist B2C und wie lange dauert ungefähr die Lieferzeit?
B2C steht für Business-to-Consumer und bezieht sich auf den Handel zwischen Unternehmen und Endverbrauchern. Die Lieferzeit kann je nach Händler und Produkt variieren, in der Regel dauert es jedoch zwischen einigen Tagen bis zu einer Woche, bis die Ware beim Kunden eintrifft. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.