Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Was bedeutet fallend backen?
Was bedeutet fallend backen? Beim fallend backen handelt es sich um eine Backmethode, bei der die Temperatur im Ofen während des Backvorgangs gesenkt wird. Dies wird oft bei empfindlichen Gebäcken wie Biskuit oder Soufflés angewendet, um ein zu schnelles Aufgehen und anschließendes Zusammenfallen zu verhindern. Durch das fallend backen wird eine gleichmäßige und schonende Garung des Gebäcks erreicht, was zu einem luftigen und stabilen Ergebnis führt. Es ist wichtig, die genauen Anweisungen des Rezepts zu befolgen, um optimale Ergebnisse zu erzielen. **
Was bedeutet "intervall fallend"?
"Intervall fallend" bedeutet, dass die Werte innerhalb eines bestimmten Intervalls abnehmen. Das heißt, je größer der Wert des Intervalls ist, desto kleiner werden die Werte innerhalb dieses Intervalls. Es handelt sich also um eine abnehmende Sequenz von Werten. **

Ähnliche Suchbegriffe für Fallend
Top-Angebote
Produkte zum Begriff Fallend:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mimi & Els, Fachbücher von Karl FallendDas vorliegende Buch vertieft einige Stationen von Marie Langer (1910–1987) und Else Pappenheim (1911–2009) und zeigt bislang unveröffentlichtes Foto- und historisches Quellenmaterial sowie den edierten Briefwechsel der zwei Freundinnen aus den letzten Lebensjahren. 65 Jahre währte die Freundschaft zwischen den aus Österreich emigrierten Psychoanalytikerinnen Marie Langer und Else Pappenheim. Sie verband mehr als der gemeinsame Besuch der Schwarzwald-Schule, das Medizinstudium und die psychoanalytische Ausbildung in Wien. Beide mussten vor dem Nationalsozialismus fliehen: Marie Langer nach Uruguay und Argentinien, später nach Mexiko, Else Pappenheim in die U.S.A. Das Buch vertieft einige Stationen dieser beiden Frauenbiografien und zeigt bislang unveröffentlichtes Foto- und historisches Quellenmaterial sowie den edierten Briefwechsel der zwei Freundinnen aus den letzten Lebensjahren.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
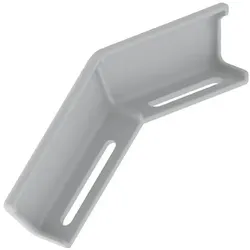
Unex Winkelverbinder fallend gr 66852-48Ausführung=WinkelverbinderGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=jaGeeignet für Kabeltragsystembreite=400..600 mmGeeignet für Kabeltragsystemhöhe=100 mmLänge=264 mmGeeignet für Funktionserhalt=neinWerkstoff=KunststoffRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=sonstigeEinsatztemperatur=-20..90 °CFarbe=grauRAL-Nummer=703896,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Unex Winkelverbinder fallend gr 66842-48Ausführung=WinkelverbinderGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=jaGeeignet für Kabeltragsystembreite=100..300 mmGeeignet für Kabeltragsystemhöhe=60 mmLänge=232 mmGeeignet für Funktionserhalt=neinWerkstoff=KunststoffRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=sonstigeEinsatztemperatur=-20..90 °CFarbe=grauRAL-Nummer=703866,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen streng monoton fallend/steigend und monoton steigend/fallend?
Der Begriff "streng monoton fallend/steigend" bedeutet, dass eine Funktion entweder kontinuierlich abnimmt oder kontinuierlich zunimmt, ohne dabei gleichbleibende Werte anzunehmen. Im Gegensatz dazu bedeutet "monoton fallend/steigend", dass die Funktion entweder abnimmt oder zunimmt, aber dabei auch gleichbleibende Werte annehmen kann. Der Unterschied liegt also darin, ob die Funktion nur ab- bzw. zunimmt oder ob sie dies auch ohne gleichbleibende Werte tut. **
-
Was ist der Unterschied zwischen streng monoton steigend/fallend und monoton steigend/fallend?
Der Begriff "streng monoton steigend/fallend" bedeutet, dass die Funktion entweder nur streng wachsend oder nur streng fallend ist, d.h. es gibt keine horizontalen Abschnitte. Bei "monoton steigend/fallend" kann die Funktion auch horizontal verlaufen, solange sie insgesamt nur wächst oder fällt. **
-
Ist fx1 streng monoton fallend?
Um zu überprüfen, ob fx1 streng monoton fallend ist, müssen wir prüfen, ob für alle x1_1 < x1_2 gilt, dass f(x1_1) > f(x1_2) ist. Wenn dies der Fall ist, ist fx1 streng monoton fallend. **
-
Warum ist die Nachfragekurve fallend?
Die Nachfragekurve ist fallend, da sich der Gesetz der Nachfrage zufolge die Menge, die Konsumenten kaufen möchten, verringert, wenn der Preis steigt. Dies liegt daran, dass höhere Preise dazu führen, dass Konsumenten entweder auf günstigere Alternativen umsteigen oder insgesamt weniger von einem Gut oder einer Dienstleistung nachfragen. Somit zeigt die fallende Nachfragekurve den inversen Zusammenhang zwischen Preis und Nachfrage an. Dieses Konzept ist entscheidend für das Verständnis des Verhaltens von Konsumenten auf dem Markt und hilft Unternehmen dabei, ihre Preisstrategien zu optimieren. **


Wann ist eine Funktion fallend?
Eine Funktion ist fallend, wenn für alle Paare von Werten \(x_1\) und \(x_2\) mit \(x_1 < x_2\) der Funktionswert \(f(x_1)\) größer ist als der Funktionswert \(f(x_2)\). Anders ausgedrückt, die Funktionswerte nehmen mit zunehmendem x-Wert ab. Graphisch gesehen bedeutet dies, dass der Graph der Funktion von links nach rechts abfällt. Eine Funktion kann auch an bestimmten Stellen steigen und an anderen fallen, solange sie insgesamt betrachtet eine fallende Tendenz aufweist. In der Mathematik wird dies als monoton fallende Funktion bezeichnet. **
Ist die gerade fallend oder steigend?
Um diese Frage zu beantworten, benötigen wir weitere Informationen. Welche Größe oder Eigenschaft wird betrachtet? In welchem Kontext findet die Betrachtung statt? Ohne diese Informationen ist es nicht möglich, die Richtung der Veränderung zu bestimmen. **
Top-Angebote
Produkte zum Begriff Fallend:
-
Unex Winkelverbinder fallend, lichtgrau 66842)Eigenschaften • Für vertikale, fallende Richtungsänderungen (-45°). Farbe: graun• Isolierendes Materialn• Zusätzliche Stabilität für die Kabelbahnn• Zubehörteil für Datenleitungenn• Sicherheit und schnelle Montage wie bei den Stoßstellenverbindern (66842)7,59 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Unex Winkelverbinder fallend, lichtgrau 6684266842 | ["66 Isolierende Kabelrinne U23X RAL7035"] | 39259080 Für vertikale, fallende Richtungsänderungen (-45°). Farbe: grau. Isolierendes Material. Zusätzliche Stabilität für die Kabelbahn. Zubehörteil für Datenleitungen. Sicherheit und schnelle Montage wie bei den Stoßstellenverbindern.7,90 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mimi & Els, Fachbücher von Karl FallendDas vorliegende Buch vertieft einige Stationen von Marie Langer (1910–1987) und Else Pappenheim (1911–2009) und zeigt bislang unveröffentlichtes Foto- und historisches Quellenmaterial sowie den edierten Briefwechsel der zwei Freundinnen aus den letzten Lebensjahren. 65 Jahre währte die Freundschaft zwischen den aus Österreich emigrierten Psychoanalytikerinnen Marie Langer und Else Pappenheim. Sie verband mehr als der gemeinsame Besuch der Schwarzwald-Schule, das Medizinstudium und die psychoanalytische Ausbildung in Wien. Beide mussten vor dem Nationalsozialismus fliehen: Marie Langer nach Uruguay und Argentinien, später nach Mexiko, Else Pappenheim in die U.S.A. Das Buch vertieft einige Stationen dieser beiden Frauenbiografien und zeigt bislang unveröffentlichtes Foto- und historisches Quellenmaterial sowie den edierten Briefwechsel der zwei Freundinnen aus den letzten Lebensjahren.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet fallend backen?
Was bedeutet fallend backen? Beim fallend backen handelt es sich um eine Backmethode, bei der die Temperatur im Ofen während des Backvorgangs gesenkt wird. Dies wird oft bei empfindlichen Gebäcken wie Biskuit oder Soufflés angewendet, um ein zu schnelles Aufgehen und anschließendes Zusammenfallen zu verhindern. Durch das fallend backen wird eine gleichmäßige und schonende Garung des Gebäcks erreicht, was zu einem luftigen und stabilen Ergebnis führt. Es ist wichtig, die genauen Anweisungen des Rezepts zu befolgen, um optimale Ergebnisse zu erzielen. **
-
Was bedeutet "intervall fallend"?
"Intervall fallend" bedeutet, dass die Werte innerhalb eines bestimmten Intervalls abnehmen. Das heißt, je größer der Wert des Intervalls ist, desto kleiner werden die Werte innerhalb dieses Intervalls. Es handelt sich also um eine abnehmende Sequenz von Werten. **
-
Was ist der Unterschied zwischen streng monoton fallend/steigend und monoton steigend/fallend?
Der Begriff "streng monoton fallend/steigend" bedeutet, dass eine Funktion entweder kontinuierlich abnimmt oder kontinuierlich zunimmt, ohne dabei gleichbleibende Werte anzunehmen. Im Gegensatz dazu bedeutet "monoton fallend/steigend", dass die Funktion entweder abnimmt oder zunimmt, aber dabei auch gleichbleibende Werte annehmen kann. Der Unterschied liegt also darin, ob die Funktion nur ab- bzw. zunimmt oder ob sie dies auch ohne gleichbleibende Werte tut. **
-
Was ist der Unterschied zwischen streng monoton steigend/fallend und monoton steigend/fallend?
Der Begriff "streng monoton steigend/fallend" bedeutet, dass die Funktion entweder nur streng wachsend oder nur streng fallend ist, d.h. es gibt keine horizontalen Abschnitte. Bei "monoton steigend/fallend" kann die Funktion auch horizontal verlaufen, solange sie insgesamt nur wächst oder fällt. **
Ähnliche Suchbegriffe für Fallend
-
Unex Winkelverbinder fallend gr 66852-48Ausführung=WinkelverbinderGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=jaGeeignet für Kabeltragsystembreite=400..600 mmGeeignet für Kabeltragsystemhöhe=100 mmLänge=264 mmGeeignet für Funktionserhalt=neinWerkstoff=KunststoffRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=sonstigeEinsatztemperatur=-20..90 °CFarbe=grauRAL-Nummer=703896,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Unex Winkelverbinder fallend gr 66842-48Ausführung=WinkelverbinderGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=neinGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=jaGeeignet für Kabeltragsystembreite=100..300 mmGeeignet für Kabeltragsystemhöhe=60 mmLänge=232 mmGeeignet für Funktionserhalt=neinWerkstoff=KunststoffRostfreier Stahl, gebeizt=neinWerkstoffgüte=sonstigeOberflächenschutz=sonstigeEinsatztemperatur=-20..90 °CFarbe=grauRAL-Nummer=703866,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Etage fallend doppelt 607x260x187 PLMR LFD7218204 | ["PYROLINE\u00ae PLMR"] | 73089059 Etage in doppelt fallender Ausführung mit intumeszierendem Brandschutzgewebe. Geeignet für den Installationskanal PLMR. Zum Überwinden von Hindernissen im Außenbereich. Inklusive Schrauben und Muttern.383,67 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Ist fx1 streng monoton fallend?
Um zu überprüfen, ob fx1 streng monoton fallend ist, müssen wir prüfen, ob für alle x1_1 < x1_2 gilt, dass f(x1_1) > f(x1_2) ist. Wenn dies der Fall ist, ist fx1 streng monoton fallend. **
-
Warum ist die Nachfragekurve fallend?
Die Nachfragekurve ist fallend, da sich der Gesetz der Nachfrage zufolge die Menge, die Konsumenten kaufen möchten, verringert, wenn der Preis steigt. Dies liegt daran, dass höhere Preise dazu führen, dass Konsumenten entweder auf günstigere Alternativen umsteigen oder insgesamt weniger von einem Gut oder einer Dienstleistung nachfragen. Somit zeigt die fallende Nachfragekurve den inversen Zusammenhang zwischen Preis und Nachfrage an. Dieses Konzept ist entscheidend für das Verständnis des Verhaltens von Konsumenten auf dem Markt und hilft Unternehmen dabei, ihre Preisstrategien zu optimieren. **
-
Wann ist eine Funktion fallend?
Eine Funktion ist fallend, wenn für alle Paare von Werten \(x_1\) und \(x_2\) mit \(x_1 < x_2\) der Funktionswert \(f(x_1)\) größer ist als der Funktionswert \(f(x_2)\). Anders ausgedrückt, die Funktionswerte nehmen mit zunehmendem x-Wert ab. Graphisch gesehen bedeutet dies, dass der Graph der Funktion von links nach rechts abfällt. Eine Funktion kann auch an bestimmten Stellen steigen und an anderen fallen, solange sie insgesamt betrachtet eine fallende Tendenz aufweist. In der Mathematik wird dies als monoton fallende Funktion bezeichnet. **
-
Ist die gerade fallend oder steigend?
Um diese Frage zu beantworten, benötigen wir weitere Informationen. Welche Größe oder Eigenschaft wird betrachtet? In welchem Kontext findet die Betrachtung statt? Ohne diese Informationen ist es nicht möglich, die Richtung der Veränderung zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.