Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Was ist ein elektrischer Ladungsträger?
Ein elektrischer Ladungsträger ist ein Teilchen, das eine elektrische Ladung besitzt und somit elektrische Energie transportieren kann. In Festkörpern sind die Ladungsträger meist Elektronen oder Löcher, die sich durch das Material bewegen. In Flüssigkeiten wie beispielsweise in einer Batterie können Ionen als Ladungsträger dienen. Auch in Gasen können Elektronen oder Ionen als Ladungsträger auftreten. Die Bewegung der Ladungsträger ist entscheidend für den elektrischen Stromfluss in einem Material oder einer Schaltung. **
Ist ein Atom ein Ladungsträger?
Nein, ein Atom ist kein Ladungsträger. Ladungsträger sind Teilchen wie Elektronen oder Ionen, die eine elektrische Ladung tragen und sich in einem Material bewegen können. Atome bestehen aus einem Kern, der positiv geladen ist, und Elektronen, die um den Kern herum angeordnet sind, aber sie bewegen sich normalerweise nicht frei im Material. **

Ähnliche Suchbegriffe für Ladungsträger
Top-Angebote
Produkte zum Begriff Ladungsträger:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konsumgesellschaft und Wege zur Nachhaltigkeit: Perspektiven auf Konsum, geplante Obsoleszenz und Abfallproblematik, Taschenbuch von HannesKonsumgesellschaft Und Wege Zur Nachhaltigkeit: Perspektiven Auf Konsum, Geplante Obsoleszenz Und Abfallproblematik, Taschenbuch Von Hannes Buschenlange, Diplomica Verlag Gmbh, 978-3-8428-8792-3, Seitenanzahl: 6829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Ladungsträger und Ladung dasselbe?
Nein, Ladungsträger und Ladung sind nicht dasselbe. Ladungsträger sind Teilchen, die eine elektrische Ladung tragen, wie beispielsweise Elektronen oder Ionen. Ladung hingegen bezieht sich auf die Eigenschaft eines Körpers, eine elektrische Ladung zu haben, entweder positiv oder negativ. Ladungsträger sind diejenigen, die die Ladung transportieren. **
-
Enthält ein Isolator keine Ladungsträger und enthält ein Isolator Ladungsträger, die sich nicht bewegen können?
Ein Isolator enthält keine freien Ladungsträger, die sich frei bewegen können. Die Elektronen in einem Isolator sind fest an ihre Atome gebunden und können sich daher nicht frei durch das Material bewegen. Dies führt dazu, dass Isolatoren keinen elektrischen Strom leiten können. **
-
Nenne die Ladungsträger im Salzwasser und erkläre, warum es im Salzwasser positive und negative Ladungsträger gibt.
Die Ladungsträger im Salzwasser sind positiv geladene Ionen (z.B. Natriumionen) und negativ geladene Ionen (z.B. Chloridionen). Diese Ladungsträger entstehen, weil das Salz (z.B. Natriumchlorid) in Wasser dissoziiert und in Ionen aufspaltet. Die positiven und negativen Ladungen entstehen dabei durch den Verlust bzw. die Aufnahme von Elektronen. **
-
Wie viele ringförmige Ladungsträger gibt es?
Es gibt unendlich viele ringförmige Ladungsträger, da sie theoretisch jede beliebige Größe haben können. In der Praxis sind jedoch nur bestimmte Größen von ringförmigen Ladungsträgern stabil und relevant für bestimmte Anwendungen, wie zum Beispiel in der Halbleitertechnologie. **

Welche Formel hat Kochsalz als Ladungsträger?
Kochsalz, auch bekannt als Natriumchlorid, hat die Formel NaCl. In dieser Formel steht Na für Natrium und Cl für Chlor. Natrium gibt ein Elektron ab und wird dadurch positiv geladen, während Chlor ein Elektron aufnimmt und dadurch negativ geladen wird. **
Wie erfolgt der Ladungsausgleich durch Ladungsträger?
Der Ladungsausgleich durch Ladungsträger erfolgt durch den Transport von Elektronen oder Ionen. Wenn ein Körper eine positive Ladung hat, werden Elektronen von einem anderen Körper mit negativer Ladung angezogen, um den Ladungsausgleich herzustellen. In einigen Fällen können auch Ionen als Ladungsträger fungieren, indem sie von einem Körper zum anderen wandern. **
Top-Angebote
Produkte zum Begriff Ladungsträger:
-
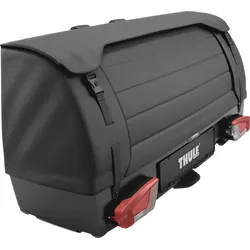
Thule Onto 2 Heckbox / Ladungsträger für Anhängerkupplung 300 Liter schwarzThule Onto 2 – faltbare Heckbox für zusätzlichen Stauraum Mit der Thule Onto 2 erhältst du 300 Liter zusätzlichen Stauraum direkt am Heck deines Autos – ideal, um das Dach freizuhalten und das Gepäck rückenschonend zu verstauen. Die faltbare Box wird werkzeugfrei auf der Anhängerkupplung montiert und bleibt kippbar für einfachen Kofferraumzugang. Das wasserabweisende, PFAS-freie Material schützt deine Ausrüstung zuverlässig bei jedem Wetter. Details: 300 Liter zusätzlicher Stauraum für zwei Golftaschen oder einen Kinderwagen Flache, kippbare Position für einfaches Be- und Entladen Faltbar zur platzsparenden Aufbewahrung Werkzeugfreie Montage auf der Anhängerkupplung Abschließbare Schnallen für sichere Aufbewahrung Wasserabweisendes, PFAS-freies Außenmaterial Technische Daten: Maße: 139 x 68 x 73 cm Innenmaße: 135 x 45 x 65 cm Zuladung: 50 kg Gewicht: 25 kg Volumen: 300 Liter Kompatibel mit One-Key System: Ja Farbe: Schwarz Lieferumfang: 1 x Thule Onto 2 Heckbox1094,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thule Onto 2 Heckbox / Ladungsträger für Fahrradträger EasyFold 3 Volumen 300 LiterThule Onto 2 für Thule EasyFold 3 – faltbare Heckbox für deinen Fahrradträger Die Thule Onto 2 für EasyFold 3 ist die praktische Transportlösung für deinen Fahrradträger. Du montierst sie direkt auf dem Thule EasyFold 3 und erhältst 300 Liter zusätzlichen Stauraum am Heck deines Autos – ohne das Dach zu nutzen. Die faltbare Box ist leicht zugänglich, schützt dein Gepäck vor Schmutz und Wasser und lässt sich bei Nichtgebrauch einfach verstauen. Details: 300 Liter zusätzlicher Stauraum für zwei Golftaschen oder einen Thule Kinderwagen Direkt auf dem Thule EasyFold 3 montierbar Kippbarer Träger für einfachen Kofferraumzugang Flache Halterung für bequemes Be- und Entladen Faltbar zur platzsparenden Aufbewahrung PFAS-freies, wasserabweisendes Außenmaterial Innenmaterial mit PVC (Polyvinylchlorid) für besseren Nässeschutz Abschließbare Schnallen und teilöffnende Front für sicheren Zugriff Technische Daten: Volumen: 300 Liter Maße: 139 x 55 x 68 cm Innenmaße: 135 x 45 x 59 cm Gewicht: 11,7 kg Kompatibel mit One-Key System: Ja Farbe: Schwarz Lieferumfang: 1 x Thule Onto 2 für Thule EasyFold 3699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein elektrischer Ladungsträger?
Ein elektrischer Ladungsträger ist ein Teilchen, das eine elektrische Ladung besitzt und somit elektrische Energie transportieren kann. In Festkörpern sind die Ladungsträger meist Elektronen oder Löcher, die sich durch das Material bewegen. In Flüssigkeiten wie beispielsweise in einer Batterie können Ionen als Ladungsträger dienen. Auch in Gasen können Elektronen oder Ionen als Ladungsträger auftreten. Die Bewegung der Ladungsträger ist entscheidend für den elektrischen Stromfluss in einem Material oder einer Schaltung. **
-
Ist ein Atom ein Ladungsträger?
Nein, ein Atom ist kein Ladungsträger. Ladungsträger sind Teilchen wie Elektronen oder Ionen, die eine elektrische Ladung tragen und sich in einem Material bewegen können. Atome bestehen aus einem Kern, der positiv geladen ist, und Elektronen, die um den Kern herum angeordnet sind, aber sie bewegen sich normalerweise nicht frei im Material. **
-
Sind Ladungsträger und Ladung dasselbe?
Nein, Ladungsträger und Ladung sind nicht dasselbe. Ladungsträger sind Teilchen, die eine elektrische Ladung tragen, wie beispielsweise Elektronen oder Ionen. Ladung hingegen bezieht sich auf die Eigenschaft eines Körpers, eine elektrische Ladung zu haben, entweder positiv oder negativ. Ladungsträger sind diejenigen, die die Ladung transportieren. **
-
Enthält ein Isolator keine Ladungsträger und enthält ein Isolator Ladungsträger, die sich nicht bewegen können?
Ein Isolator enthält keine freien Ladungsträger, die sich frei bewegen können. Die Elektronen in einem Isolator sind fest an ihre Atome gebunden und können sich daher nicht frei durch das Material bewegen. Dies führt dazu, dass Isolatoren keinen elektrischen Strom leiten können. **
Ähnliche Suchbegriffe für Ladungsträger
-
Konsumgesellschaft und Wege zur Nachhaltigkeit: Perspektiven auf Konsum, geplante Obsoleszenz und Abfallproblematik, Taschenbuch von HannesKonsumgesellschaft Und Wege Zur Nachhaltigkeit: Perspektiven Auf Konsum, Geplante Obsoleszenz Und Abfallproblematik, Taschenbuch Von Hannes Buschenlange, Diplomica Verlag Gmbh, 978-3-8428-8792-3, Seitenanzahl: 6829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachfrage nach privater Krankenversicherung, Taschenbuch von Nicole Menger, AV Akademikerverlag, 978-3-639-40347-3Nachfrage Nach Privater Krankenversicherung, Taschenbuch Von Nicole Menger, Av Akademikerverlag, 978-3-639-40347-3, Seitenanzahl: 9642,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privater Verbrauch in Deutschland, Taschenbuch von Sandra Jung, Deutscher Universitätsverlag, 978-3-8244-7279-6Privater Verbrauch In Deutschland, Taschenbuch Von Sandra Jung, Deutscher Universitätsverlag, 978-3-8244-7279-6, Seitenanzahl: 23154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nenne die Ladungsträger im Salzwasser und erkläre, warum es im Salzwasser positive und negative Ladungsträger gibt.
Die Ladungsträger im Salzwasser sind positiv geladene Ionen (z.B. Natriumionen) und negativ geladene Ionen (z.B. Chloridionen). Diese Ladungsträger entstehen, weil das Salz (z.B. Natriumchlorid) in Wasser dissoziiert und in Ionen aufspaltet. Die positiven und negativen Ladungen entstehen dabei durch den Verlust bzw. die Aufnahme von Elektronen. **
-
Wie viele ringförmige Ladungsträger gibt es?
Es gibt unendlich viele ringförmige Ladungsträger, da sie theoretisch jede beliebige Größe haben können. In der Praxis sind jedoch nur bestimmte Größen von ringförmigen Ladungsträgern stabil und relevant für bestimmte Anwendungen, wie zum Beispiel in der Halbleitertechnologie. **
-
Welche Formel hat Kochsalz als Ladungsträger?
Kochsalz, auch bekannt als Natriumchlorid, hat die Formel NaCl. In dieser Formel steht Na für Natrium und Cl für Chlor. Natrium gibt ein Elektron ab und wird dadurch positiv geladen, während Chlor ein Elektron aufnimmt und dadurch negativ geladen wird. **
-
Wie erfolgt der Ladungsausgleich durch Ladungsträger?
Der Ladungsausgleich durch Ladungsträger erfolgt durch den Transport von Elektronen oder Ionen. Wenn ein Körper eine positive Ladung hat, werden Elektronen von einem anderen Körper mit negativer Ladung angezogen, um den Ladungsausgleich herzustellen. In einigen Fällen können auch Ionen als Ladungsträger fungieren, indem sie von einem Körper zum anderen wandern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.