Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Sind Löhne Verbindlichkeiten?
Ja, Löhne sind Verbindlichkeiten für ein Unternehmen. Wenn ein Unternehmen Mitarbeitende beschäftigt, entsteht eine Verpflichtung, ihnen einen bestimmten Lohn zu zahlen. Diese Verpflichtung wird als Verbindlichkeit in der Bilanz des Unternehmens ausgewiesen. **
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
Ähnliche Suchbegriffe für Löhne
Top-Angebote
Produkte zum Begriff Löhne:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Löhne wiederkehrende Ausgaben?
Sind Löhne wiederkehrende Ausgaben? Ja, Löhne sind in der Regel wiederkehrende Ausgaben, da sie regelmäßig an Mitarbeiter gezahlt werden, um deren Arbeitsleistung zu entgelten. Unternehmen müssen Löhne monatlich, wöchentlich oder in anderen festgelegten Intervallen zahlen, um sicherzustellen, dass ihre Mitarbeiter weiterhin für sie arbeiten. Da Löhne einen wesentlichen Teil der Betriebskosten eines Unternehmens ausmachen, sind sie in der Regel in den regelmäßigen Ausgaben eines Unternehmens enthalten. Unternehmen müssen sicherstellen, dass sie genügend Liquidität haben, um ihre Lohnkosten regelmäßig zu decken, um den Betrieb aufrechtzuerhalten. **
-
Sind Löhne Einzelkosten oder Gemeinkosten?
Sind Löhne Einzelkosten oder Gemeinkosten? Löhne können sowohl Einzelkosten als auch Gemeinkosten sein, abhängig von der Art der Kostenzuordnung. Wenn die Löhne direkt einem bestimmten Produkt oder einer bestimmten Dienstleistung zugeordnet werden können, handelt es sich um Einzelkosten. Wenn die Löhne jedoch nicht direkt einem spezifischen Produkt zugeordnet werden können und stattdessen für allgemeine Betriebskosten wie Verwaltung oder Wartung verwendet werden, handelt es sich um Gemeinkosten. Es ist wichtig, die Art der Kostenzuordnung zu berücksichtigen, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Warum sind Löhne nicht entlastet?
Löhne sind nicht entlastet, weil sie in der Regel von verschiedenen Faktoren abhängen, wie zum Beispiel dem Arbeitsmarkt, der Produktivität des Arbeitnehmers und den Verhandlungen zwischen Arbeitgeber und Arbeitnehmer. Eine Entlastung der Löhne würde bedeuten, dass die Kosten für den Arbeitgeber sinken, was in der Regel zu niedrigeren Löhnen führen würde. **
-
Sind Deutschlands Löhne ein Witz?
Die Löhne in Deutschland sind im internationalen Vergleich durchaus wettbewerbsfähig. Allerdings gibt es auch hierzulande große Unterschiede zwischen verschiedenen Branchen und Berufen. Einige Arbeitnehmer empfinden ihre Löhne möglicherweise als zu niedrig, während andere gut verdienen. **

Warum wachsen die Löhne nicht?
Es gibt verschiedene Gründe, warum die Löhne nicht so stark wachsen wie erwartet. Einerseits kann dies mit der allgemeinen wirtschaftlichen Situation zusammenhängen, wenn beispielsweise die Nachfrage nach Arbeitskräften gering ist. Andererseits spielen auch strukturelle Faktoren eine Rolle, wie beispielsweise der technologische Fortschritt, der zu einer Automatisierung von Arbeitsprozessen führt und somit die Verhandlungsmacht der Arbeitnehmer schwächt. Zudem können auch politische Entscheidungen, wie beispielsweise eine restriktive Lohnpolitik, die Lohnentwicklung beeinflussen. **
Wachsen die Löhne zu langsam?
Es gibt verschiedene Ansichten dazu, ob die Löhne zu langsam wachsen. Einige argumentieren, dass die Lohnsteigerungen nicht mit der Inflation Schritt halten und daher zu langsam sind. Andere wiederum behaupten, dass die Löhne angemessen wachsen, wenn man die Produktivitätssteigerungen berücksichtigt. Letztendlich hängt die Wahrnehmung davon ab, aus welcher Perspektive man die Situation betrachtet. **
Top-Angebote
Produkte zum Begriff Löhne:
-
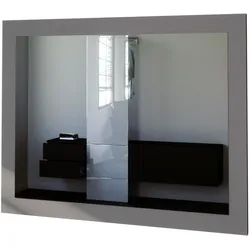
SPIEGEL Löhne Grau MattAufbau: Der große, rechteckige Wandspiegel mit Rahmen kann sowohl senkrecht, als auch waagrecht an der Wand angebracht werden. Die Rahmenkanten des Spiegels sind abgerundet. Optik: Der dekorative Spiegel ist ein Blickfang für viele Räume, durch die rechteckige Form und den stilvollen Rahmen harmoniert er mit vielen Möbeln und Einrichtungsstilen. Design: Der Rahmen des Wandspiegels in Grau Matt sorgt für ein modernes, wohnliches Ambiente. Oder wählen Sie aus vielen, weiteren Farben das passende Design. Material: Dank hochwertig foliierten Span-Fronten ist der Spiegel angenehm leicht, stabil und zudem besonders pflegeleicht. Wertige Verarbeitung - Made in Germany. Lieferumfang: Enthalten ist der Wandspiegel und eine detaillierte bebilderte Anleitung mit notwendigem Montagematerial. Maße des Spiegels in cm (BxH): 75,5 x 59,729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
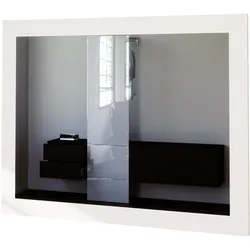
SPIEGEL Löhne Weiß mattAufbau: Der große, rechteckige Wandspiegel mit Rahmen kann sowohl senkrecht, als auch waagrecht an der Wand angebracht werden. Die Rahmenkanten des Spiegels sind abgerundet. Optik: Der dekorative Spiegel ist ein Blickfang für viele Räume, durch die rechteckige Form und den stilvollen Rahmen harmoniert er mit vielen Möbeln und Einrichtungsstilen. Design: Der Rahmen des Wandspiegels in Weiß matt sorgt für ein modernes, wohnliches Ambiente. Oder wählen Sie aus vielen, weiteren Farben das passende Design. Material: Dank hochwertig foliierten Span-Fronten ist der Spiegel angenehm leicht, stabil und zudem besonders pflegeleicht. Wertige Verarbeitung - Made in Germany. Lieferumfang: Enthalten ist der Wandspiegel und eine detaillierte bebilderte Anleitung mit notwendigem Montagematerial. Maße des Spiegels in cm (BxH): 75,5 x 59,729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Löhne Verbindlichkeiten?
Ja, Löhne sind Verbindlichkeiten für ein Unternehmen. Wenn ein Unternehmen Mitarbeitende beschäftigt, entsteht eine Verpflichtung, ihnen einen bestimmten Lohn zu zahlen. Diese Verpflichtung wird als Verbindlichkeit in der Bilanz des Unternehmens ausgewiesen. **
-
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Sind Löhne wiederkehrende Ausgaben?
Sind Löhne wiederkehrende Ausgaben? Ja, Löhne sind in der Regel wiederkehrende Ausgaben, da sie regelmäßig an Mitarbeiter gezahlt werden, um deren Arbeitsleistung zu entgelten. Unternehmen müssen Löhne monatlich, wöchentlich oder in anderen festgelegten Intervallen zahlen, um sicherzustellen, dass ihre Mitarbeiter weiterhin für sie arbeiten. Da Löhne einen wesentlichen Teil der Betriebskosten eines Unternehmens ausmachen, sind sie in der Regel in den regelmäßigen Ausgaben eines Unternehmens enthalten. Unternehmen müssen sicherstellen, dass sie genügend Liquidität haben, um ihre Lohnkosten regelmäßig zu decken, um den Betrieb aufrechtzuerhalten. **
-
Sind Löhne Einzelkosten oder Gemeinkosten?
Sind Löhne Einzelkosten oder Gemeinkosten? Löhne können sowohl Einzelkosten als auch Gemeinkosten sein, abhängig von der Art der Kostenzuordnung. Wenn die Löhne direkt einem bestimmten Produkt oder einer bestimmten Dienstleistung zugeordnet werden können, handelt es sich um Einzelkosten. Wenn die Löhne jedoch nicht direkt einem spezifischen Produkt zugeordnet werden können und stattdessen für allgemeine Betriebskosten wie Verwaltung oder Wartung verwendet werden, handelt es sich um Gemeinkosten. Es ist wichtig, die Art der Kostenzuordnung zu berücksichtigen, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
Ähnliche Suchbegriffe für Löhne
-
Warum sind Löhne nicht entlastet?
Löhne sind nicht entlastet, weil sie in der Regel von verschiedenen Faktoren abhängen, wie zum Beispiel dem Arbeitsmarkt, der Produktivität des Arbeitnehmers und den Verhandlungen zwischen Arbeitgeber und Arbeitnehmer. Eine Entlastung der Löhne würde bedeuten, dass die Kosten für den Arbeitgeber sinken, was in der Regel zu niedrigeren Löhnen führen würde. **
-
Sind Deutschlands Löhne ein Witz?
Die Löhne in Deutschland sind im internationalen Vergleich durchaus wettbewerbsfähig. Allerdings gibt es auch hierzulande große Unterschiede zwischen verschiedenen Branchen und Berufen. Einige Arbeitnehmer empfinden ihre Löhne möglicherweise als zu niedrig, während andere gut verdienen. **
-
Warum wachsen die Löhne nicht?
Es gibt verschiedene Gründe, warum die Löhne nicht so stark wachsen wie erwartet. Einerseits kann dies mit der allgemeinen wirtschaftlichen Situation zusammenhängen, wenn beispielsweise die Nachfrage nach Arbeitskräften gering ist. Andererseits spielen auch strukturelle Faktoren eine Rolle, wie beispielsweise der technologische Fortschritt, der zu einer Automatisierung von Arbeitsprozessen führt und somit die Verhandlungsmacht der Arbeitnehmer schwächt. Zudem können auch politische Entscheidungen, wie beispielsweise eine restriktive Lohnpolitik, die Lohnentwicklung beeinflussen. **
-
Wachsen die Löhne zu langsam?
Es gibt verschiedene Ansichten dazu, ob die Löhne zu langsam wachsen. Einige argumentieren, dass die Lohnsteigerungen nicht mit der Inflation Schritt halten und daher zu langsam sind. Andere wiederum behaupten, dass die Löhne angemessen wachsen, wenn man die Produktivitätssteigerungen berücksichtigt. Letztendlich hängt die Wahrnehmung davon ab, aus welcher Perspektive man die Situation betrachtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.