Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Ist der Taj Mahal eine Moschee?
Nein, der Taj Mahal ist kein Moschee. Es ist ein Mausoleum, das vom Mughal-Kaiser Shah Jahan im 17. Jahrhundert für seine Frau Mumtaz Mahal erbaut wurde. Es ist jedoch mit einem Gebetsraum ausgestattet, der als Moschee genutzt werden kann. **
Wo befindet sich das berühmte Taj Mahal?
Das Taj Mahal befindet sich in Agra, Indien. Es wurde im 17. Jahrhundert vom Mughal-Kaiser Shah Jahan erbaut. Das Mausoleum ist eines der bekanntesten Wahrzeichen Indiens und ein UNESCO-Weltkulturerbe. **

Ähnliche Suchbegriffe für Mahal
Top-Angebote
Produkte zum Begriff Mahal:
-
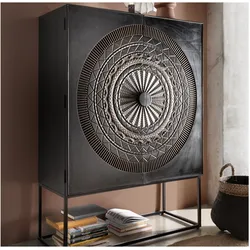
die Faktorei »Mahal« SolitärschrankDer reizende Solitärschrank Mahal hat ein wundervolles kreisrundes Muster an der Front. Der Schrank ist aus Mangoholz in schwarz hergestellt und hat einen Vintage Look mit Schnitzereien Details: Muster aus Mangoholzmit Schnitzereien Unikat und Vintage Maße (B/H/T): ca. 115 x 160 x 45 cm Details zur Produktsicherheit1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist der Taj Mahal in Indien eine Moschee?
Nein, der Taj Mahal ist kein Moschee. Es ist ein Mausoleum, das von Shah Jahan, dem Mughal-Kaiser, für seine verstorbene Frau Mumtaz Mahal erbaut wurde. Es ist jedoch auch mit einer Moschee auf dem Gelände verbunden. **
-
Ist der Taj Mahal eine Moschee oder was?
Der Taj Mahal ist kein Moschee, sondern ein Mausoleum. Es wurde im 17. Jahrhundert vom Mogulkaiser Shah Jahan als Grabmal für seine Frau Mumtaz Mahal erbaut. Es ist jedoch auch mit einem Gebetsraum ausgestattet, der für religiöse Zeremonien genutzt werden kann. **
-
Welche besonderen architektonischen Merkmale zeichnen das Taj Mahal aus?
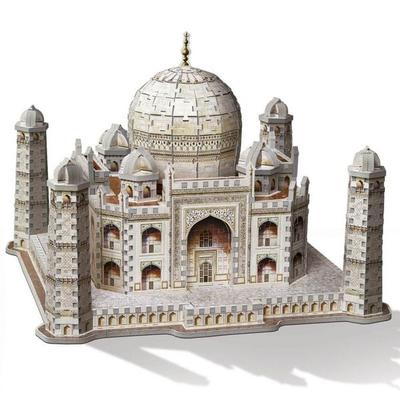
Das Taj Mahal ist bekannt für seine symmetrische Bauweise und die Verwendung von weißem Marmor. Die charakteristische Kuppel und die vier Minarette sind weitere markante Merkmale des Gebäudes. Die Verzierungen mit Edelsteinen und die Gärten rund um das Mausoleum tragen zur Schönheit und Einzigartigkeit des Taj Mahal bei. **
-
Was ist die Bedeutung und Geschichte des Taj Mahal?
Das Taj Mahal ist ein berühmtes Mausoleum in Indien, das vom Mogulkaiser Shah Jahan im 17. Jahrhundert für seine geliebte Frau Mumtaz Mahal erbaut wurde. Es gilt als eines der schönsten Beispiele für indo-islamische Architektur und ist ein UNESCO-Weltkulturerbe. Das Taj Mahal symbolisiert die ewige Liebe und ist ein bedeutendes Wahrzeichen Indiens. **

Wie viel hat der Bau des Taj Mahal gekostet?
Der Bau des Taj Mahal kostete schätzungsweise rund 32 Millionen indische Rupien, was umgerechnet etwa 827 Millionen US-Dollar entspricht. Es wird angenommen, dass die Baukosten damals einen erheblichen Teil des königlichen Schatzes von Shah Jahan beanspruchten. **
Wie wurde der Taj Mahal gebaut und zu welchem Zweck?
Der Taj Mahal wurde im 17. Jahrhundert vom Mogulkaiser Shah Jahan als Mausoleum für seine verstorbene Frau Mumtaz Mahal erbaut. Es wurde von Tausenden von Arbeitern und Handwerkern aus Marmor und anderen kostbaren Materialien errichtet. Der Taj Mahal dient bis heute als Grabstätte und ist eines der bekanntesten Wahrzeichen Indiens. **
Top-Angebote
Produkte zum Begriff Mahal:
-
die Faktorei »Mahal« SolitärschrankDer reizende Solitärschrank Mahal hat ein wundervolles kreisrundes Muster an der Front. Der Schrank ist aus Mangoholz in schwarz hergestellt und hat einen Vintage Look mit Schnitzereien Details: Muster aus Mangoholzmit Schnitzereien Unikat und Vintage Maße (B/H/T): ca. 115 x 160 x 45 cm Details zur Produktsicherheit1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Taj Mahal eine Moschee?
Nein, der Taj Mahal ist kein Moschee. Es ist ein Mausoleum, das vom Mughal-Kaiser Shah Jahan im 17. Jahrhundert für seine Frau Mumtaz Mahal erbaut wurde. Es ist jedoch mit einem Gebetsraum ausgestattet, der als Moschee genutzt werden kann. **
-
Wo befindet sich das berühmte Taj Mahal?
Das Taj Mahal befindet sich in Agra, Indien. Es wurde im 17. Jahrhundert vom Mughal-Kaiser Shah Jahan erbaut. Das Mausoleum ist eines der bekanntesten Wahrzeichen Indiens und ein UNESCO-Weltkulturerbe. **
-
Ist der Taj Mahal in Indien eine Moschee?
Nein, der Taj Mahal ist kein Moschee. Es ist ein Mausoleum, das von Shah Jahan, dem Mughal-Kaiser, für seine verstorbene Frau Mumtaz Mahal erbaut wurde. Es ist jedoch auch mit einer Moschee auf dem Gelände verbunden. **
-
Ist der Taj Mahal eine Moschee oder was?
Der Taj Mahal ist kein Moschee, sondern ein Mausoleum. Es wurde im 17. Jahrhundert vom Mogulkaiser Shah Jahan als Grabmal für seine Frau Mumtaz Mahal erbaut. Es ist jedoch auch mit einem Gebetsraum ausgestattet, der für religiöse Zeremonien genutzt werden kann. **
Ähnliche Suchbegriffe für Mahal
-
Welche besonderen architektonischen Merkmale zeichnen das Taj Mahal aus?
Das Taj Mahal ist bekannt für seine symmetrische Bauweise und die Verwendung von weißem Marmor. Die charakteristische Kuppel und die vier Minarette sind weitere markante Merkmale des Gebäudes. Die Verzierungen mit Edelsteinen und die Gärten rund um das Mausoleum tragen zur Schönheit und Einzigartigkeit des Taj Mahal bei. **
-
Was ist die Bedeutung und Geschichte des Taj Mahal?
Das Taj Mahal ist ein berühmtes Mausoleum in Indien, das vom Mogulkaiser Shah Jahan im 17. Jahrhundert für seine geliebte Frau Mumtaz Mahal erbaut wurde. Es gilt als eines der schönsten Beispiele für indo-islamische Architektur und ist ein UNESCO-Weltkulturerbe. Das Taj Mahal symbolisiert die ewige Liebe und ist ein bedeutendes Wahrzeichen Indiens. **
-
Wie viel hat der Bau des Taj Mahal gekostet?
Der Bau des Taj Mahal kostete schätzungsweise rund 32 Millionen indische Rupien, was umgerechnet etwa 827 Millionen US-Dollar entspricht. Es wird angenommen, dass die Baukosten damals einen erheblichen Teil des königlichen Schatzes von Shah Jahan beanspruchten. **
-
Wie wurde der Taj Mahal gebaut und zu welchem Zweck?
Der Taj Mahal wurde im 17. Jahrhundert vom Mogulkaiser Shah Jahan als Mausoleum für seine verstorbene Frau Mumtaz Mahal erbaut. Es wurde von Tausenden von Arbeitern und Handwerkern aus Marmor und anderen kostbaren Materialien errichtet. Der Taj Mahal dient bis heute als Grabstätte und ist eines der bekanntesten Wahrzeichen Indiens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.