Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Warum ist Maltose reduzierend?
Maltose ist reduzierend, da sie eine freie Aldehydgruppe besitzt, die in der Lage ist, Elektronen zu übertragen. Diese Aldehydgruppe kann bei der Reaktion mit bestimmten Reagenzien wie z.B. Fehling-Lösung oder Tollens-Reagenz reduziert werden, wodurch die Maltose oxidiert wird. Dadurch entsteht ein positiver Nachweis für die Reduzierbarkeit von Maltose. Diese Eigenschaft macht Maltose zu einem Reduktionsmittel in chemischen Reaktionen. **
Wo wird Maltose gespalten?
Maltose wird im menschlichen Körper hauptsächlich im Dünndarm gespalten. Dort wird das Enzym Maltase produziert, das Maltose in seine Bestandteile Glukosemoleküle aufspaltet. Diese Glukosemoleküle können dann vom Körper aufgenommen und für Energiegewinnung genutzt werden. Ein Teil der Maltose kann auch im Mund durch das Enzym Alpha-Amylase gespalten werden, bevor es in den Dünndarm gelangt. Insgesamt ist die Spaltung von Maltose ein wichtiger Schritt im Verdauungsprozess, um die Nährstoffe aus der Nahrung aufzunehmen. **
Ähnliche Suchbegriffe für Maltose
Top-Angebote
Produkte zum Begriff Maltose:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
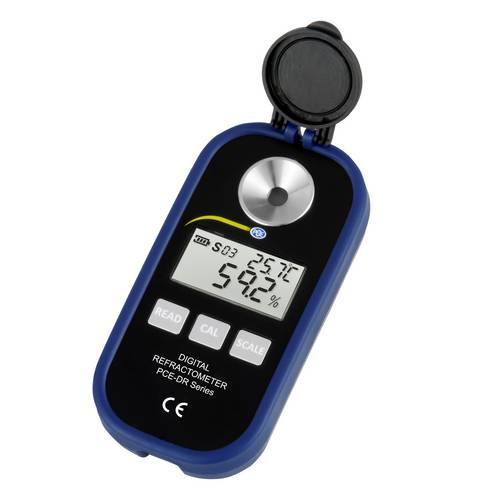
PCE Instruments Digitales Refraktometer PCE-DRB 2 Dextran Fruktose Glukose Laktose Maltose Temperatur 1,5177 nDDas digitale Refraktometer ist ein wasserdichtes Handmessgerät zur Bestimmung des Zuckergehaltes, mit einem Messbereich von 0 bis 90 % Brix. Das Messergebnis und die Temperatur des zu messenden Mediums werden Ihnen im großen LCD des digitalen Refraktometers in zwei Zeilen angezeigt. Je nach Typ des digitalen Refraktometers ist die Messung von Sacchrose, Dextran, Fruktose, Glukose, Laktose, Maltose und Brechungsindex, mit nur vier bis fünf Tropfen Probeflüssigkeit, schnell und einfach durchzuführen. Die Anwendungsbereiche der digitalen Refraktometer erstrecken sich von der Obsternte über die Obstsortierung und Begutachtung bis hin zur Qualitätskontrolle. Weitere Einsatzgebiete finden sich in der Lebensmittelindustrie zur Kontrolle von Inhaltsstoffen und Einhaltung verschiedener Normen. Der trichterförmige Edelstahlring schützt das Glasprisma weitgehend vor mechanischer Beschädigung und unterstützt das Aufbringen der Probenflüssigkeit. Die interne Lichtquelle erlaubt Messungen unter Kunstlichtbedingungen, ohne das hierdurch eine Messwertverfälschung eintritt. Um das Messergebnis zu verbessern, können die digitalen Refraktometer eine Durchschnittsmessung durchführen. Dabei wird die gleiche Probe 15 mal gemessen und der Mittelwert angezeigt.405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Maltose ein Kohlenhydrat?
Ja, Maltose ist ein Kohlenhydrat. Es handelt sich um ein Disaccharid, das aus zwei Glucosemolekülen besteht, die durch eine glykosidische Bindung miteinander verbunden sind. Maltose wird häufig in Getreideprodukten wie Gerste und Malz gefunden und entsteht auch beim Abbau von Stärke. Als Kohlenhydrat dient Maltose als wichtige Energiequelle für den menschlichen Körper. Insgesamt ist Maltose also definitiv ein Kohlenhydrat. **
-
Was ist Maltose und Lactose?
Maltose ist ein Disaccharid, das aus zwei Glucosemolekülen besteht und in vielen Lebensmitteln wie Getreide, Bier und Süßigkeiten vorkommt. Es wird durch den Abbau von Stärke gebildet und im Körper durch das Enzym Maltase in Glucose umgewandelt. Lactose hingegen ist ebenfalls ein Disaccharid, das aus einem Glucose- und einem Galactosemolekül besteht und in Milchprodukten wie Milch und Joghurt vorkommt. Menschen, die an einer Lactoseintoleranz leiden, können Lactose nicht richtig verdauen, da ihnen das Enzym Lactase fehlt. **
-
Warum reagiert Maltose mit Fehling?
Maltose reagiert mit Fehling, da sie ein Reduktionszucker ist. Reduktionszucker haben eine freie Aldehyd- oder Ketogruppe, die mit dem Kupferion in der Fehling-Lösung reagieren kann. Diese Reaktion führt zur Bildung eines roten Niederschlags aus Kupfer(I)oxid, was ein Indikator für das Vorhandensein von Reduktionszuckern wie Maltose ist. Somit kann die Fehling-Probe verwendet werden, um das Vorhandensein von Maltose in einer Lösung nachzuweisen. **
-
Warum ist Maltose ein reduzierender Zucker?
Maltose ist ein reduzierender Zucker, da es eine freie Aldehydgruppe besitzt, die in der Lage ist, mit anderen Molekülen zu reagieren. Diese Aldehydgruppe kann reduzierende Reaktionen eingehen, indem sie Elektronen abgibt und somit andere Moleküle reduziert. Dadurch kann Maltose in der Lage sein, andere Verbindungen zu reduzieren und selbst oxidiert zu werden. Dieser Prozess macht Maltose zu einem reduzierenden Zucker im Vergleich zu nicht-reduzierenden Zuckern wie Saccharose, die keine freie Aldehydgruppe besitzen. **
Was ist die Spaltung von Maltose?
Maltose wird durch die Spaltung von zwei Glucosemolekülen gebildet. Bei der Spaltung von Maltose werden diese beiden Glucosemoleküle wieder voneinander getrennt und es entstehen zwei einzelne Glucosemoleküle. Dieser Prozess wird durch das Enzym Maltase katalysiert. **
Was sind die gesundheitlichen Auswirkungen von Maltose auf den menschlichen Körper? Was sind die Hauptquellen von Maltose in unserer Ernährung?
Maltose hat keine direkten gesundheitlichen Auswirkungen auf den menschlichen Körper, da es schnell in Glukose umgewandelt wird. Die Hauptquellen von Maltose in unserer Ernährung sind stärkehaltige Lebensmittel wie Brot, Reis und Kartoffeln. Maltose wird auch in kleinen Mengen in einigen Früchten und Gemüsesorten gefunden. **
Top-Angebote
Produkte zum Begriff Maltose:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Maltose reduzierend?
Maltose ist reduzierend, da sie eine freie Aldehydgruppe besitzt, die in der Lage ist, Elektronen zu übertragen. Diese Aldehydgruppe kann bei der Reaktion mit bestimmten Reagenzien wie z.B. Fehling-Lösung oder Tollens-Reagenz reduziert werden, wodurch die Maltose oxidiert wird. Dadurch entsteht ein positiver Nachweis für die Reduzierbarkeit von Maltose. Diese Eigenschaft macht Maltose zu einem Reduktionsmittel in chemischen Reaktionen. **
-
Wo wird Maltose gespalten?
Maltose wird im menschlichen Körper hauptsächlich im Dünndarm gespalten. Dort wird das Enzym Maltase produziert, das Maltose in seine Bestandteile Glukosemoleküle aufspaltet. Diese Glukosemoleküle können dann vom Körper aufgenommen und für Energiegewinnung genutzt werden. Ein Teil der Maltose kann auch im Mund durch das Enzym Alpha-Amylase gespalten werden, bevor es in den Dünndarm gelangt. Insgesamt ist die Spaltung von Maltose ein wichtiger Schritt im Verdauungsprozess, um die Nährstoffe aus der Nahrung aufzunehmen. **
-
Ist Maltose ein Kohlenhydrat?
Ja, Maltose ist ein Kohlenhydrat. Es handelt sich um ein Disaccharid, das aus zwei Glucosemolekülen besteht, die durch eine glykosidische Bindung miteinander verbunden sind. Maltose wird häufig in Getreideprodukten wie Gerste und Malz gefunden und entsteht auch beim Abbau von Stärke. Als Kohlenhydrat dient Maltose als wichtige Energiequelle für den menschlichen Körper. Insgesamt ist Maltose also definitiv ein Kohlenhydrat. **
-
Was ist Maltose und Lactose?
Maltose ist ein Disaccharid, das aus zwei Glucosemolekülen besteht und in vielen Lebensmitteln wie Getreide, Bier und Süßigkeiten vorkommt. Es wird durch den Abbau von Stärke gebildet und im Körper durch das Enzym Maltase in Glucose umgewandelt. Lactose hingegen ist ebenfalls ein Disaccharid, das aus einem Glucose- und einem Galactosemolekül besteht und in Milchprodukten wie Milch und Joghurt vorkommt. Menschen, die an einer Lactoseintoleranz leiden, können Lactose nicht richtig verdauen, da ihnen das Enzym Lactase fehlt. **
Ähnliche Suchbegriffe für Maltose
-
PCE Instruments Digitales Refraktometer PCE-DRB 2 Dextran Fruktose Glukose Laktose Maltose Temperatur 1,5177 nDDas digitale Refraktometer ist ein wasserdichtes Handmessgerät zur Bestimmung des Zuckergehaltes, mit einem Messbereich von 0 bis 90 % Brix. Das Messergebnis und die Temperatur des zu messenden Mediums werden Ihnen im großen LCD des digitalen Refraktometers in zwei Zeilen angezeigt. Je nach Typ des digitalen Refraktometers ist die Messung von Sacchrose, Dextran, Fruktose, Glukose, Laktose, Maltose und Brechungsindex, mit nur vier bis fünf Tropfen Probeflüssigkeit, schnell und einfach durchzuführen. Die Anwendungsbereiche der digitalen Refraktometer erstrecken sich von der Obsternte über die Obstsortierung und Begutachtung bis hin zur Qualitätskontrolle. Weitere Einsatzgebiete finden sich in der Lebensmittelindustrie zur Kontrolle von Inhaltsstoffen und Einhaltung verschiedener Normen. Der trichterförmige Edelstahlring schützt das Glasprisma weitgehend vor mechanischer Beschädigung und unterstützt das Aufbringen der Probenflüssigkeit. Die interne Lichtquelle erlaubt Messungen unter Kunstlichtbedingungen, ohne das hierdurch eine Messwertverfälschung eintritt. Um das Messergebnis zu verbessern, können die digitalen Refraktometer eine Durchschnittsmessung durchführen. Dabei wird die gleiche Probe 15 mal gemessen und der Mittelwert angezeigt.405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Über die Einwirkung verdünnter Lösungen von Bariumhydroxyd und anderer Hydroxyde auf Maltose, Taschenbuch von Lorenz Kolb, Springer Berlin,Über Die Einwirkung Verdünnter Lösungen Von Bariumhydroxyd Und Anderer Hydroxyde Auf Maltose, Taschenbuch Von Lorenz Kolb, Springer Berlin, 978-3-662-42811-5, Seitenanzahl: 6154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum reagiert Maltose mit Fehling?
Maltose reagiert mit Fehling, da sie ein Reduktionszucker ist. Reduktionszucker haben eine freie Aldehyd- oder Ketogruppe, die mit dem Kupferion in der Fehling-Lösung reagieren kann. Diese Reaktion führt zur Bildung eines roten Niederschlags aus Kupfer(I)oxid, was ein Indikator für das Vorhandensein von Reduktionszuckern wie Maltose ist. Somit kann die Fehling-Probe verwendet werden, um das Vorhandensein von Maltose in einer Lösung nachzuweisen. **
-
Warum ist Maltose ein reduzierender Zucker?
Maltose ist ein reduzierender Zucker, da es eine freie Aldehydgruppe besitzt, die in der Lage ist, mit anderen Molekülen zu reagieren. Diese Aldehydgruppe kann reduzierende Reaktionen eingehen, indem sie Elektronen abgibt und somit andere Moleküle reduziert. Dadurch kann Maltose in der Lage sein, andere Verbindungen zu reduzieren und selbst oxidiert zu werden. Dieser Prozess macht Maltose zu einem reduzierenden Zucker im Vergleich zu nicht-reduzierenden Zuckern wie Saccharose, die keine freie Aldehydgruppe besitzen. **
-
Was ist die Spaltung von Maltose?
Maltose wird durch die Spaltung von zwei Glucosemolekülen gebildet. Bei der Spaltung von Maltose werden diese beiden Glucosemoleküle wieder voneinander getrennt und es entstehen zwei einzelne Glucosemoleküle. Dieser Prozess wird durch das Enzym Maltase katalysiert. **
-
Was sind die gesundheitlichen Auswirkungen von Maltose auf den menschlichen Körper? Was sind die Hauptquellen von Maltose in unserer Ernährung?
Maltose hat keine direkten gesundheitlichen Auswirkungen auf den menschlichen Körper, da es schnell in Glukose umgewandelt wird. Die Hauptquellen von Maltose in unserer Ernährung sind stärkehaltige Lebensmittel wie Brot, Reis und Kartoffeln. Maltose wird auch in kleinen Mengen in einigen Früchten und Gemüsesorten gefunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.