Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **

Ähnliche Suchbegriffe für OHG
Top-Angebote
Produkte zum Begriff OHG:
-
Legler OHG, Weihnachtsbeleuchtung, Lichterbogen WinterdorfZeitloser Deko-Klassiker! Dieser grosse Weihnachtsbogen aus Holz ist nicht nur ein dekorativer Hingucker im Winterdorf-Design, er überzeugt auch mit Beleuchtung und Sound-Funktion. Für ein besonderes Weihnachts-Feeling sorgt die elektrisch betriebene Weihnachtspyramide, die sich langsam dreht. Batterien sind nicht enthalten. Eine zeitlos schöne Weihnachts- und Winterdekoration, die in der Adventszeit in keinem Haus fehlen darf.96,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG, Kinderwagenspielzeug, Eisenbahnzubehör BeleuchtungDieses Eisenbahnzubehör besteht aus zwölf farbigen Holzlampen. In zwei Variationen kommen die Beleuchtungen und ergänzen das Eisenbahnzubehör. Die Lampen aus Holz sind ein Muss in jeder Eisenbahnsammlung. Durch die Feinheiten machen sie sich auch in anderen Miniaturwelten gut.27,76 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
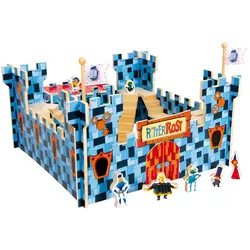
Legler OHG Ritter Rost RitterburgAbenteuer in der passenden Kulisse erleben mit dieser tollen Burg aus stabilem und detailliert gestaltetem Schichtholz. Die sechs Protagonisten sind auf Figuren aus massivem Holz gedruckt und bringen Spass und Spiel in Kinderhände. Die Burg ist schnell zusammengesteckt.51,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Warum ist die OHG offen?
Die OHG (Offene Handelsgesellschaft) ist offen, weil sie keine beschränkte Haftung hat. Das bedeutet, dass die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Dadurch können sie ihr persönliches Vermögen in das Unternehmen einbringen und sind auch für die Schulden der OHG verantwortlich. **
-
Ist eine OHG ein Kaufmann?
Ist eine OHG ein Kaufmann? Eine Offene Handelsgesellschaft (OHG) ist grundsätzlich eine Personengesellschaft, bei der mindestens zwei natürliche oder juristische Personen gemeinsam ein Handelsgewerbe betreiben. Gemäß § 1 Abs. 1 HGB gelten alle Personengesellschaften als Kaufleute, so auch die OHG. Somit ist eine OHG rechtlich gesehen ein Kaufmann. Sie unterliegt den handelsrechtlichen Vorschriften und hat somit die gleichen Pflichten und Rechte wie ein Einzelkaufmann oder eine Kapitalgesellschaft. Die OHG ist daher im Handelsregister einzutragen und muss eine ordnungsgemäße Buchführung führen. **
-
Hat eine OHG einen Geschäftsführer?
Eine Offene Handelsgesellschaft (OHG) hat keinen Geschäftsführer im klassischen Sinne, wie es bei einer GmbH der Fall ist. Stattdessen sind alle Gesellschafter einer OHG persönlich und unbeschränkt für die Geschäftsführung verantwortlich. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte führen und Entscheidungen treffen. Es gibt also keine einzelne Person, die als Geschäftsführer fungiert. Jeder Gesellschafter hat das Recht, die Geschäfte der OHG zu führen und nach außen zu vertreten. **


Können kleingewerbetreibende eine OHG gründen?
Kleingewerbetreibende können grundsätzlich eine OHG gründen, da für die Gründung einer OHG keine Mindestkapitalanforderungen gelten. Allerdings sollten sie sich bewusst sein, dass sie als Gesellschafter einer OHG mit ihrem gesamten Vermögen haften. Zudem müssen sie die gesetzlichen Anforderungen an eine OHG erfüllen, wie z.B. die Eintragung ins Handelsregister. Es empfiehlt sich daher, vor der Gründung einer OHG rechtlichen Rat einzuholen, um die Risiken und Pflichten zu verstehen. **
Wer ist Geschäftsführer einer OHG?
Der Geschäftsführer einer Offenen Handelsgesellschaft (OHG) wird als Gesellschafter bezeichnet, da es sich bei einer OHG um eine Personengesellschaft handelt. In der Regel sind alle Gesellschafter gleichberechtigt und haben das Recht, die Geschäfte der OHG zu führen. Es gibt also nicht einen einzelnen Geschäftsführer, sondern mehrere Gesellschafter, die gemeinsam die Geschäftsführung übernehmen. Die Aufgaben und Befugnisse der Gesellschafter werden in einem Gesellschaftsvertrag geregelt. Jeder Gesellschafter kann somit als Geschäftsführer der OHG tätig sein. **
Top-Angebote
Produkte zum Begriff OHG:
-
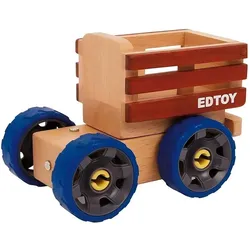
Legler OHG MultilastwagenDer Tag ist lang gewesen für Farmer Bill. Nachdem er die Kühe zur Weide gebracht hat, muss er eine Ladung Gras zum Stall bringen. Zum Glück ist sein Vieh-Laster in Sekundenschnelle umgebaut. Drehbare Magnetverschlüsse und zweiseitig nutzbare Bauteile lassen der Fantasie freien Lauf.31,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG, Weihnachtsbeleuchtung, Lichterbogen WinterdorfZeitloser Deko-Klassiker! Dieser grosse Weihnachtsbogen aus Holz ist nicht nur ein dekorativer Hingucker im Winterdorf-Design, er überzeugt auch mit Beleuchtung und Sound-Funktion. Für ein besonderes Weihnachts-Feeling sorgt die elektrisch betriebene Weihnachtspyramide, die sich langsam dreht. Batterien sind nicht enthalten. Eine zeitlos schöne Weihnachts- und Winterdekoration, die in der Adventszeit in keinem Haus fehlen darf.96,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer leitet die OHG?
Die Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern geleitet, die als persönlich haftende Gesellschafter fungieren. Diese Gesellschafter haben die volle Geschäftsführungsbefugnis und vertreten die OHG nach außen. Es gibt keine besondere Position wie einen Geschäftsführer oder Vorstandsvorsitzenden, da die Gesellschafter gemeinsam die Leitung der OHG übernehmen. Entscheidungen werden in der Regel gemeinsam getroffen, und die Gesellschafter müssen sich einig sein, um die Geschäfte der OHG zu führen. In größeren OHGs können die Gesellschafter auch Aufgaben und Verantwortlichkeiten untereinander aufteilen. **
-
Wer gründet eine OHG?
Eine Offene Handelsgesellschaft (OHG) wird von mindestens zwei Gesellschaftern gegründet, die gemeinsam ein Handelsgewerbe betreiben wollen. Die Gesellschafter müssen voll geschäftsfähig sein und können natürliche Personen oder juristische Personen wie GmbHs sein. Die Gründung einer OHG erfordert einen schriftlichen Gesellschaftsvertrag, in dem die Rechte und Pflichten der Gesellschafter festgelegt sind. Zudem muss die OHG ins Handelsregister eingetragen werden, um ihre Rechtsfähigkeit zu erlangen. Wer eine OHG gründet, sollte sich über die Haftungsregelungen im Klaren sein, da die Gesellschafter grundsätzlich unbeschränkt mit ihrem gesamten Vermögen haften. **
-
Wie haftet eine OHG?
Eine Offene Handelsgesellschaft (OHG) haftet grundsätzlich unbeschränkt mit dem gesamten Gesellschaftsvermögen. Das bedeutet, dass die Gesellschafter mit ihrem Privatvermögen für die Verbindlichkeiten der OHG haften. Es besteht jedoch die Möglichkeit, die Haftung durch eine beschränkte Haftung einzelner Gesellschafter oder durch den Abschluss einer Haftungsbeschränkungsvereinbarung zu begrenzen. **
-
Warum ist die OHG offen?
Die OHG (Offene Handelsgesellschaft) ist offen, weil sie keine beschränkte Haftung hat. Das bedeutet, dass die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Dadurch können sie ihr persönliches Vermögen in das Unternehmen einbringen und sind auch für die Schulden der OHG verantwortlich. **
Ähnliche Suchbegriffe für OHG
-
Legler OHG, Kinderwagenspielzeug, Eisenbahnzubehör BeleuchtungDieses Eisenbahnzubehör besteht aus zwölf farbigen Holzlampen. In zwei Variationen kommen die Beleuchtungen und ergänzen das Eisenbahnzubehör. Die Lampen aus Holz sind ein Muss in jeder Eisenbahnsammlung. Durch die Feinheiten machen sie sich auch in anderen Miniaturwelten gut.27,76 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG Ritter Rost RitterburgAbenteuer in der passenden Kulisse erleben mit dieser tollen Burg aus stabilem und detailliert gestaltetem Schichtholz. Die sechs Protagonisten sind auf Figuren aus massivem Holz gedruckt und bringen Spass und Spiel in Kinderhände. Die Burg ist schnell zusammengesteckt.51,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG Sandkasten mit SonnensegelAus bunt lasiertem Holz ist dieser tolle Sandkasten (H: 20,5 cm) das Highlight im Garten! Das Sonnensegel wird an zwei Stangen gehalten und mit Bändern fixiert. So können Kinder den ganzen Tag backen, buddeln, bauen und sich im Matsch vergnügen.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legler OHG Kindertrommelhocker "Pirat" (Deutsch)Fantastisch! Ein dekorativer Hocker mit stylischen Motiven auf schwarzem Lack – aber hier steckt Musik drin! Die Holzflächen umgrenzen den Hohlkörper und lassen flinke Hände und Finger heisse Rhythmen trommeln! Eine Seite ist aus dünnerem Holz und mit vibrierenden Elementen versehen, so kommt zu dem schlagenden Takt noch der Ton einer Snarretrommel hinzu. Einfach auf dem Hocker sitzen und eine heisse Session beginnen! Inklusive Lern-CD zum Download, Handaufkleber und Trommelheft, geeignet für 6 bis 12 Jahre.83,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine OHG ein Kaufmann?
Ist eine OHG ein Kaufmann? Eine Offene Handelsgesellschaft (OHG) ist grundsätzlich eine Personengesellschaft, bei der mindestens zwei natürliche oder juristische Personen gemeinsam ein Handelsgewerbe betreiben. Gemäß § 1 Abs. 1 HGB gelten alle Personengesellschaften als Kaufleute, so auch die OHG. Somit ist eine OHG rechtlich gesehen ein Kaufmann. Sie unterliegt den handelsrechtlichen Vorschriften und hat somit die gleichen Pflichten und Rechte wie ein Einzelkaufmann oder eine Kapitalgesellschaft. Die OHG ist daher im Handelsregister einzutragen und muss eine ordnungsgemäße Buchführung führen. **
-
Hat eine OHG einen Geschäftsführer?
Eine Offene Handelsgesellschaft (OHG) hat keinen Geschäftsführer im klassischen Sinne, wie es bei einer GmbH der Fall ist. Stattdessen sind alle Gesellschafter einer OHG persönlich und unbeschränkt für die Geschäftsführung verantwortlich. Das bedeutet, dass alle Gesellschafter gemeinsam die Geschäfte führen und Entscheidungen treffen. Es gibt also keine einzelne Person, die als Geschäftsführer fungiert. Jeder Gesellschafter hat das Recht, die Geschäfte der OHG zu führen und nach außen zu vertreten. **
-
Können kleingewerbetreibende eine OHG gründen?
Kleingewerbetreibende können grundsätzlich eine OHG gründen, da für die Gründung einer OHG keine Mindestkapitalanforderungen gelten. Allerdings sollten sie sich bewusst sein, dass sie als Gesellschafter einer OHG mit ihrem gesamten Vermögen haften. Zudem müssen sie die gesetzlichen Anforderungen an eine OHG erfüllen, wie z.B. die Eintragung ins Handelsregister. Es empfiehlt sich daher, vor der Gründung einer OHG rechtlichen Rat einzuholen, um die Risiken und Pflichten zu verstehen. **
-
Wer ist Geschäftsführer einer OHG?
Der Geschäftsführer einer Offenen Handelsgesellschaft (OHG) wird als Gesellschafter bezeichnet, da es sich bei einer OHG um eine Personengesellschaft handelt. In der Regel sind alle Gesellschafter gleichberechtigt und haben das Recht, die Geschäfte der OHG zu führen. Es gibt also nicht einen einzelnen Geschäftsführer, sondern mehrere Gesellschafter, die gemeinsam die Geschäftsführung übernehmen. Die Aufgaben und Befugnisse der Gesellschafter werden in einem Gesellschaftsvertrag geregelt. Jeder Gesellschafter kann somit als Geschäftsführer der OHG tätig sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.