Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Was ist der Unterschied zwischen vollständiger Verbrennung und unvollständiger Verbrennung?
Bei einer vollständigen Verbrennung werden alle Brennstoffe vollständig in Kohlendioxid und Wasser umgewandelt. Es entsteht keine Rußbildung und es wird die maximale Menge an Energie freigesetzt. Bei einer unvollständigen Verbrennung hingegen werden nicht alle Brennstoffe vollständig verbrannt, es entstehen Rußpartikel und es wird weniger Energie freigesetzt. Zudem können bei unvollständiger Verbrennung schädliche Abgase wie Kohlenmonoxid entstehen. **
Welche Salbe Verbrennung?
Welche Salbe ist für Verbrennungen am besten geeignet? Es gibt verschiedene Salben auf dem Markt, die bei Verbrennungen helfen können, wie z.B. kühlende Gele oder Cremes mit entzündungshemmenden Wirkstoffen. Es ist wichtig, die Verbrennung zunächst zu kühlen und dann die geeignete Salbe aufzutragen, um die Heilung zu unterstützen und Schmerzen zu lindern. Es ist ratsam, vor der Anwendung einer Salbe bei Verbrennungen einen Arzt oder Apotheker zu konsultieren, um sicherzustellen, dass die gewählte Salbe für den individuellen Fall geeignet ist. Es ist auch wichtig, die Anweisungen zur Anwendung der Salbe genau zu befolgen, um mögliche Nebenwirkungen zu vermeiden und den Heilungsprozess zu unterstützen. **
Ähnliche Suchbegriffe für Verbrennung
Top-Angebote
Produkte zum Begriff Verbrennung:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
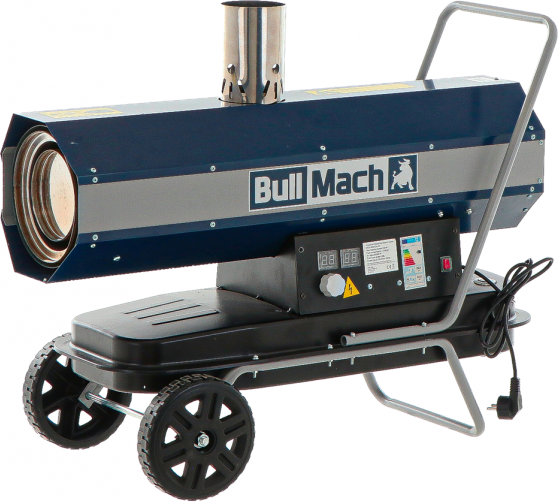
BullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte VerbrennungBullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte Verbrennung. Dieselbetriebener Heißlufterzeuger für offene Umgebungen- max. Leistung 20 KW - Luftfördermenge 600 m³/h - mit Rädern und Griff320,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen einer klopfenden Verbrennung und einer normalen Verbrennung?
Eine klopfende Verbrennung tritt auf, wenn sich das Kraftstoff-Luft-Gemisch im Verbrennungsraum vorzeitig selbst entzündet, bevor der Zündfunke der Zündkerze erfolgt. Dies führt zu unkontrollierten Druckanstiegen im Zylinder und kann zu Motorschäden führen. Eine normale Verbrennung hingegen erfolgt kontrolliert und geplant durch den Zündfunken der Zündkerze. **
-
Was ist eine Verbrennung?
Eine Verbrennung ist eine chemische Reaktion, bei der ein Stoff mit Sauerstoff reagiert und dabei Wärme, Licht und oft auch Rauch oder Gas entsteht. Dabei werden die chemischen Bindungen des Stoffes aufgebrochen und neue Verbindungen gebildet. Typische Beispiele für Verbrennungen sind das Verbrennen von Holz oder das Verbrennen von Benzin in einem Motor. **
-
Was ist unvollständige Verbrennung?
Unvollständige Verbrennung bezeichnet einen Prozess, bei dem nicht alle Brennstoffmoleküle vollständig zu Kohlendioxid und Wasserstoff oxidieren. Stattdessen entstehen dabei auch andere Verbrennungsprodukte wie Kohlenmonoxid, Ruß oder unverbrannte Kohlenwasserstoffe. Dies kann zu einer geringeren Energieausbeute, einer erhöhten Schadstoffemission und potenziell gefährlichen Situationen führen. **
-
Ist die Verbrennung erlaubt?
Die Verbrennung ist in vielen Fällen erlaubt, jedoch gibt es auch Einschränkungen und Regulierungen, die je nach Land, Region oder Stadt unterschiedlich sein können. Es ist wichtig, die örtlichen Gesetze und Vorschriften zu beachten, um sicherzustellen, dass die Verbrennung erlaubt ist und keine Umwelt- oder Gesundheitsrisiken darstellt. In einigen Fällen kann es auch erforderlich sein, eine Genehmigung einzuholen. **


Wie lange heilt Verbrennung?
Die Heilungsdauer einer Verbrennung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere der Verbrennung, der betroffenen Körperregion und der individuellen Gesundheit des Betroffenen. Leichte Verbrennungen ersten Grades heilen in der Regel innerhalb weniger Tage von selbst, während Verbrennungen zweiten Grades länger dauern können und möglicherweise ärztliche Behandlung erfordern. Bei schweren Verbrennungen dritten Grades kann die Heilung Wochen bis Monate dauern und oft sind Hauttransplantationen erforderlich. Es ist wichtig, Verbrennungen angemessen zu behandeln, um Komplikationen zu vermeiden und eine schnelle Genesung zu unterstützen. **
Was fördert die Verbrennung?
Was fördert die Verbrennung? Die Verbrennung wird durch eine Kombination aus drei wesentlichen Faktoren gefördert: Brennstoff, Sauerstoff und Wärme. Der Brennstoff ist das Material, das brennt, wie Holz, Kohle oder Benzin. Der Sauerstoff ist die Luft, die für die Verbrennung benötigt wird. Die Wärme ist die Energie, die den Brennstoff auf die erforderliche Temperatur erhitzt, um die Verbrennung zu starten und aufrechtzuerhalten. Ohne einen dieser Faktoren kann die Verbrennung nicht stattfinden oder wird erstickt. **
Top-Angebote
Produkte zum Begriff Verbrennung:
-
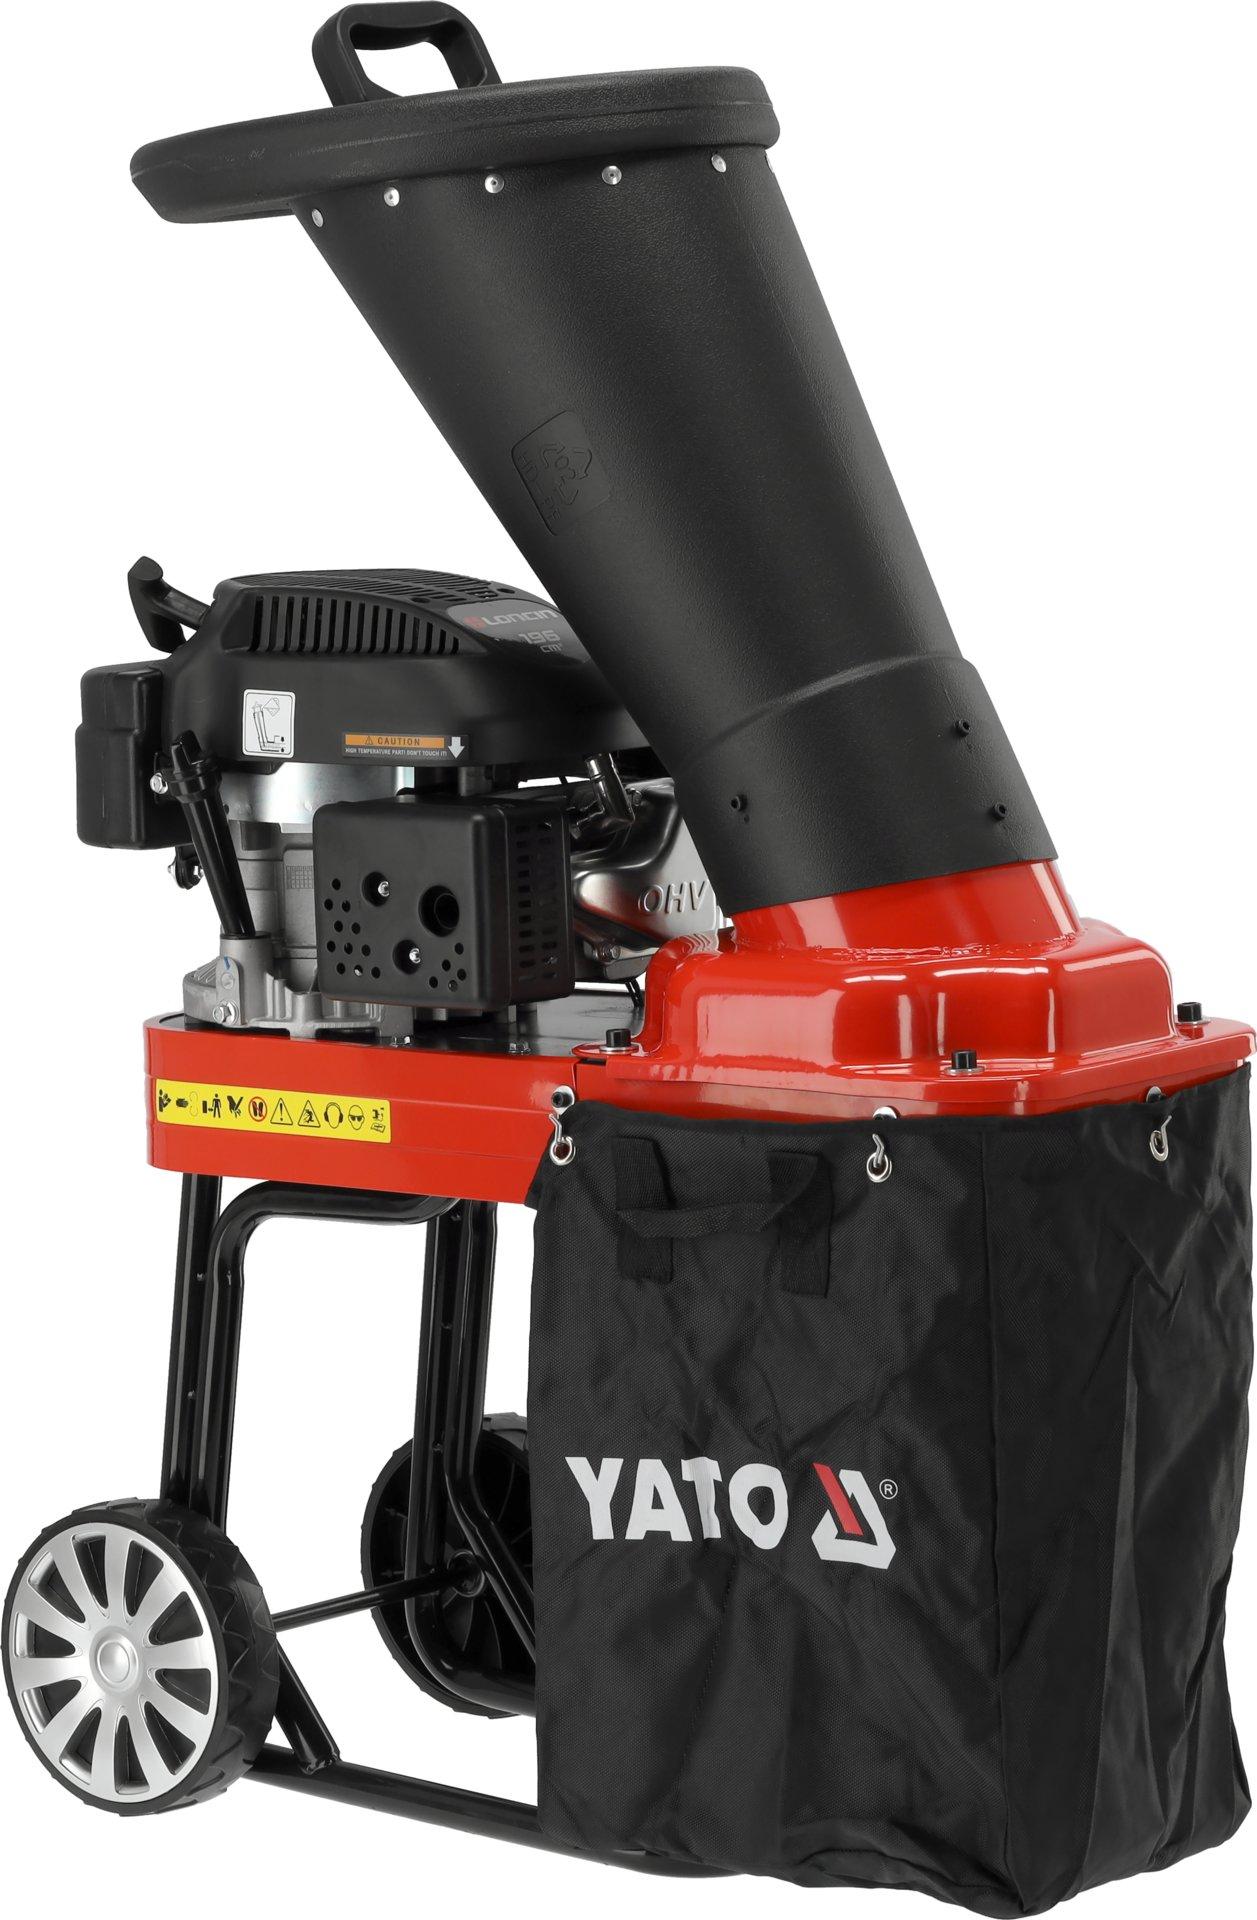
Yato Verbrennung Astschredder 45MmBenzin-Gartenhäcksler Yato 45 mm, 196 cm³, 3,5 kWDer Yato Benzin-Gartenhäcksler ist ein leistungsstarkes Gerät zum Zerkleinern von Ästen und pflanzlichen Abfällen in Gärten, Obstplantagen und auf Grundstücken. Ausgestattet mit einem robusten LONCIN-Motor mit 196 cm³ Hubraum, eignet sich der Häcksler ideal für anspruchsvolle Arbeiten im Außenbereich.Dank der hohen Motorleistung von 3,5 kW (4,76 PS) verarbeitet das Gerät Äste bis zu 45 mm Durchmesser sowie verschiedene Gartenabfälle effizient. Die stabile Metallkonstruktion und die praktische Ausstattung mit zwei Rädern sorgen für Mobilität und Langlebigkeit. Der 30-Liter-Fangsack ermöglicht ein komfortables Sammeln des Häckselguts.Motor: LONCIN LC1P70FC, 4-Takt, OHV, 196 cm³Leistung: 3,5 kW (4,76 PS)Max. Drehzahl: 3000 U/minMax. Aststärke: 45 mmFangsack-Volumen: 30 lKraftstoff: bleifreies Benzin E10Kraftstofftank: 1 lÖltyp: SAE 15W-40Öltank: 0,6 lStartsystem: HandstartZündkerze: F7RTCLuftfilter: T320Kühlung: LuftgekühltGehäusematerial:462,31 €*Versand: 11,99 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen vollständiger Verbrennung und unvollständiger Verbrennung?
Bei einer vollständigen Verbrennung werden alle Brennstoffe vollständig in Kohlendioxid und Wasser umgewandelt. Es entsteht keine Rußbildung und es wird die maximale Menge an Energie freigesetzt. Bei einer unvollständigen Verbrennung hingegen werden nicht alle Brennstoffe vollständig verbrannt, es entstehen Rußpartikel und es wird weniger Energie freigesetzt. Zudem können bei unvollständiger Verbrennung schädliche Abgase wie Kohlenmonoxid entstehen. **
-
Welche Salbe Verbrennung?
Welche Salbe ist für Verbrennungen am besten geeignet? Es gibt verschiedene Salben auf dem Markt, die bei Verbrennungen helfen können, wie z.B. kühlende Gele oder Cremes mit entzündungshemmenden Wirkstoffen. Es ist wichtig, die Verbrennung zunächst zu kühlen und dann die geeignete Salbe aufzutragen, um die Heilung zu unterstützen und Schmerzen zu lindern. Es ist ratsam, vor der Anwendung einer Salbe bei Verbrennungen einen Arzt oder Apotheker zu konsultieren, um sicherzustellen, dass die gewählte Salbe für den individuellen Fall geeignet ist. Es ist auch wichtig, die Anweisungen zur Anwendung der Salbe genau zu befolgen, um mögliche Nebenwirkungen zu vermeiden und den Heilungsprozess zu unterstützen. **
-
Was ist der Unterschied zwischen einer klopfenden Verbrennung und einer normalen Verbrennung?
Eine klopfende Verbrennung tritt auf, wenn sich das Kraftstoff-Luft-Gemisch im Verbrennungsraum vorzeitig selbst entzündet, bevor der Zündfunke der Zündkerze erfolgt. Dies führt zu unkontrollierten Druckanstiegen im Zylinder und kann zu Motorschäden führen. Eine normale Verbrennung hingegen erfolgt kontrolliert und geplant durch den Zündfunken der Zündkerze. **
-
Was ist eine Verbrennung?
Eine Verbrennung ist eine chemische Reaktion, bei der ein Stoff mit Sauerstoff reagiert und dabei Wärme, Licht und oft auch Rauch oder Gas entsteht. Dabei werden die chemischen Bindungen des Stoffes aufgebrochen und neue Verbindungen gebildet. Typische Beispiele für Verbrennungen sind das Verbrennen von Holz oder das Verbrennen von Benzin in einem Motor. **
Ähnliche Suchbegriffe für Verbrennung
-
BullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte VerbrennungBullMach BM-IDH 20KW - Diesel-Heizgerät - Indirekte Verbrennung. Dieselbetriebener Heißlufterzeuger für offene Umgebungen- max. Leistung 20 KW - Luftfördermenge 600 m³/h - mit Rädern und Griff320,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BullMach BM-IDH 50KW - Diesel Heizgerät - indirekte VerbrennungBullMach BM-IDH 50KW - Diesel Heizgerät - indirekte Verbrennung. Heißlufterzeuger für offene Umgebungen - max. Leistung 50 KW - dieselbetrieben - Luftfördermenge 1100 m³/h - Räder und Handgriff inklusive649,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BullMach BM-IDH 30 KW - Diesel-Heizgerät - indirekte VerbrennungBullMach BM-IDH 30 KW - Diesel-Heizgerät - indirekte Verbrennung. Diesel-Warmlufterzeuger für offene Umgebungen - max. Leistung 30 KW - dieselbetrieben - Luftfördermenge 720 m³/h - inklusive Raumthermostat, Räder und Griff398,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist unvollständige Verbrennung?
Unvollständige Verbrennung bezeichnet einen Prozess, bei dem nicht alle Brennstoffmoleküle vollständig zu Kohlendioxid und Wasserstoff oxidieren. Stattdessen entstehen dabei auch andere Verbrennungsprodukte wie Kohlenmonoxid, Ruß oder unverbrannte Kohlenwasserstoffe. Dies kann zu einer geringeren Energieausbeute, einer erhöhten Schadstoffemission und potenziell gefährlichen Situationen führen. **
-
Ist die Verbrennung erlaubt?
Die Verbrennung ist in vielen Fällen erlaubt, jedoch gibt es auch Einschränkungen und Regulierungen, die je nach Land, Region oder Stadt unterschiedlich sein können. Es ist wichtig, die örtlichen Gesetze und Vorschriften zu beachten, um sicherzustellen, dass die Verbrennung erlaubt ist und keine Umwelt- oder Gesundheitsrisiken darstellt. In einigen Fällen kann es auch erforderlich sein, eine Genehmigung einzuholen. **
-
Wie lange heilt Verbrennung?
Die Heilungsdauer einer Verbrennung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere der Verbrennung, der betroffenen Körperregion und der individuellen Gesundheit des Betroffenen. Leichte Verbrennungen ersten Grades heilen in der Regel innerhalb weniger Tage von selbst, während Verbrennungen zweiten Grades länger dauern können und möglicherweise ärztliche Behandlung erfordern. Bei schweren Verbrennungen dritten Grades kann die Heilung Wochen bis Monate dauern und oft sind Hauttransplantationen erforderlich. Es ist wichtig, Verbrennungen angemessen zu behandeln, um Komplikationen zu vermeiden und eine schnelle Genesung zu unterstützen. **
-
Was fördert die Verbrennung?
Was fördert die Verbrennung? Die Verbrennung wird durch eine Kombination aus drei wesentlichen Faktoren gefördert: Brennstoff, Sauerstoff und Wärme. Der Brennstoff ist das Material, das brennt, wie Holz, Kohle oder Benzin. Der Sauerstoff ist die Luft, die für die Verbrennung benötigt wird. Die Wärme ist die Energie, die den Brennstoff auf die erforderliche Temperatur erhitzt, um die Verbrennung zu starten und aufrechtzuerhalten. Ohne einen dieser Faktoren kann die Verbrennung nicht stattfinden oder wird erstickt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.