Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Kann ich die 120-Verdünnung mit einer 15-Verdünnung verdünnen, um eine 1100-Verdünnung herzustellen?
Ja, du kannst die 120-Verdünnung mit einer 15-Verdünnung verdünnen, um eine 1100-Verdünnung herzustellen. Du musst die beiden Verdünnungen im richtigen Verhältnis mischen, um das gewünschte Ergebnis zu erzielen. **
Welche Verdünnung für Hammerite?
Welche Verdünnung für Hammerite verwendet werden soll, hängt von der Art des Anstrichs und den spezifischen Anweisungen des Herstellers ab. Es ist wichtig, die richtige Verdünnung zu wählen, um die gewünschten Ergebnisse zu erzielen und die Haltbarkeit des Anstrichs zu gewährleisten. Es wird empfohlen, die Anweisungen auf der Verpackung des Hammerite-Produkts sorgfältig zu lesen und gegebenenfalls den Hersteller direkt zu kontaktieren, um die geeignete Verdünnung zu ermitteln. Die falsche Verdünnung kann zu Problemen wie ungleichmäßiger Trocknung, Blasenbildung oder Haftungsproblemen führen. **

Ähnliche Suchbegriffe für Verdünnung
Top-Angebote
Produkte zum Begriff Verdünnung:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man eine Verdünnung?
Um eine Verdünnung zu berechnen, muss man das Verhältnis zwischen der Menge der Ausgangslösung und der Menge des Lösungsmittels kennen. Zum Beispiel, wenn man 10 ml einer Ausgangslösung mit 90 ml Lösungsmittel verdünnen möchte, beträgt das Verhältnis 1:9. Um die Konzentration der verdünnten Lösung zu berechnen, teilt man die Menge der Ausgangslösung durch die Gesamtmenge der verdünnten Lösung und multipliziert das Ergebnis mit der Konzentration der Ausgangslösung. **
-
Wie kann man Verdünnung entsorgen?
Verdünnung kann auf verschiedene Weisen entsorgt werden, abhängig von den örtlichen Vorschriften und dem spezifischen Produkt. Eine Möglichkeit ist die Abgabe bei einer speziellen Sammelstelle für Chemikalienabfälle. Alternativ kann Verdünnung auch durch Verdampfen in einem gut belüfteten Bereich entsorgt werden, wobei darauf geachtet werden muss, dass keine schädlichen Dämpfe eingeatmet werden. Eine weitere Möglichkeit ist die Neutralisierung der Verdünnung mit einem geeigneten Neutralisationsmittel, bevor sie entsorgt wird. Es ist wichtig, sich vor der Entsorgung von Verdünnung über die örtlichen Vorschriften zu informieren, um Umweltschäden zu vermeiden. **
-
Wie rechnet man mit Verdünnung?
Um mit Verdünnungen zu rechnen, verwendet man die Formel C1V1 = C2V2, wobei C1 die Konzentration der Ausgangslösung, V1 das Volumen der Ausgangslösung, C2 die gewünschte Konzentration und V2 das gewünschte Volumen der verdünnten Lösung ist. Man kann diese Formel verwenden, um entweder das Volumen der Ausgangslösung oder die Konzentration der verdünnten Lösung zu berechnen. **
-
Wie lautet die Verdünnung 3?
Die Verdünnung 3 bedeutet, dass das Ausgangsmaterial mit zwei Teilen Lösungsmittel verdünnt wird. Das Verhältnis von Ausgangsmaterial zu Lösungsmittel beträgt also 1:2. **

Wie erfolgt die Verdünnung im Kalibrierbereich?
Die Verdünnung im Kalibrierbereich erfolgt durch Zugabe von Lösungsmittel oder Pufferlösung zu einer bestimmten Menge der Ausgangslösung. Dabei wird die Konzentration der Ausgangslösung verringert, um eine Reihe von Standards mit unterschiedlichen Konzentrationen zu erhalten. Diese Standards dienen dann zur Erstellung einer Kalibrierkurve, mit der die Konzentration unbekannter Proben bestimmt werden kann. **
Wo kann man man Verdünnung entsorgen?
Wo kann man Verdünnung entsorgen? Verdünnung ist ein gefährlicher Abfallstoff, der nicht einfach über den Hausmüll entsorgt werden kann. Es ist wichtig, Verdünnung ordnungsgemäß zu entsorgen, um Umwelt- und Gesundheitsschäden zu vermeiden. In vielen Städten und Gemeinden gibt es spezielle Sammelstellen oder Schadstoffmobile, wo man gefährliche Abfälle wie Verdünnung abgeben kann. Man kann sich auch bei der örtlichen Abfallentsorgung oder Umweltbehörde informieren, wo und wie man Verdünnung sicher entsorgen kann. Es ist wichtig, sich an die geltenden Vorschriften und Richtlinien zu halten, um die Umwelt zu schützen und mögliche Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verdünnung:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich die 120-Verdünnung mit einer 15-Verdünnung verdünnen, um eine 1100-Verdünnung herzustellen?
Ja, du kannst die 120-Verdünnung mit einer 15-Verdünnung verdünnen, um eine 1100-Verdünnung herzustellen. Du musst die beiden Verdünnungen im richtigen Verhältnis mischen, um das gewünschte Ergebnis zu erzielen. **
-
Welche Verdünnung für Hammerite?
Welche Verdünnung für Hammerite verwendet werden soll, hängt von der Art des Anstrichs und den spezifischen Anweisungen des Herstellers ab. Es ist wichtig, die richtige Verdünnung zu wählen, um die gewünschten Ergebnisse zu erzielen und die Haltbarkeit des Anstrichs zu gewährleisten. Es wird empfohlen, die Anweisungen auf der Verpackung des Hammerite-Produkts sorgfältig zu lesen und gegebenenfalls den Hersteller direkt zu kontaktieren, um die geeignete Verdünnung zu ermitteln. Die falsche Verdünnung kann zu Problemen wie ungleichmäßiger Trocknung, Blasenbildung oder Haftungsproblemen führen. **
-
Wie berechnet man eine Verdünnung?
Um eine Verdünnung zu berechnen, muss man das Verhältnis zwischen der Menge der Ausgangslösung und der Menge des Lösungsmittels kennen. Zum Beispiel, wenn man 10 ml einer Ausgangslösung mit 90 ml Lösungsmittel verdünnen möchte, beträgt das Verhältnis 1:9. Um die Konzentration der verdünnten Lösung zu berechnen, teilt man die Menge der Ausgangslösung durch die Gesamtmenge der verdünnten Lösung und multipliziert das Ergebnis mit der Konzentration der Ausgangslösung. **
-
Wie kann man Verdünnung entsorgen?
Verdünnung kann auf verschiedene Weisen entsorgt werden, abhängig von den örtlichen Vorschriften und dem spezifischen Produkt. Eine Möglichkeit ist die Abgabe bei einer speziellen Sammelstelle für Chemikalienabfälle. Alternativ kann Verdünnung auch durch Verdampfen in einem gut belüfteten Bereich entsorgt werden, wobei darauf geachtet werden muss, dass keine schädlichen Dämpfe eingeatmet werden. Eine weitere Möglichkeit ist die Neutralisierung der Verdünnung mit einem geeigneten Neutralisationsmittel, bevor sie entsorgt wird. Es ist wichtig, sich vor der Entsorgung von Verdünnung über die örtlichen Vorschriften zu informieren, um Umweltschäden zu vermeiden. **
Ähnliche Suchbegriffe für Verdünnung
-
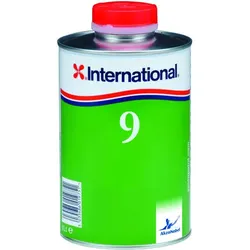
International Verdünnung Nr.9, 1lInternational Verdünnung Nr.9, 1l UN 1263 UFI-Code: DET0-P0YW-C004-6T72 Thinner No.9 ist ein sehr wirksames Verdünnungsmittel für die Verwendung mit Zweikomponenten-Polyurethan-Produkten und/oder die Reinigung von Geräten. SICHERHEITSHINWEISE Das Sicherheitsdatenblatt enthält detaillierte Angaben für die aktuelle Rezeptur dieses Produkts wie gefährliche Bestandteile, Erste-Hilfe-Maßnahmen, Maßnahmen zur Brandbekämpfung, Handhabung und Lagerung. Um sicherzustellen, dass Sie das richtige Datenblatt haben, vergleichen Sie bitte die entsprechende Farbe und Kennzeichnung auf Ihrer Dose. Die Kennzeichnung befindet sich gewöhnlich am Dosenboden. Artikelnummer: YTA006 Formel: 20170502 Gefahr: - Flüssigkeit und Dampf entzündbar. - Verursacht schwere Augenreizung.28,32 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
International Verdünnung Nr.16, 5lInternational Verdünnung Nr.16, 5l UN 1263 UFI-Code: ME00-E04D-7004-QFN9 Thinner No. 16 (Hi Wave Spray Thinner ) Speziell entwickelt für die Verdünnung von Midcoat Flat, Midcoat Flat HS, UC Gloss und UC Gloss HS. Sie können damit außerdem anschließend Geräte reinigen. Applikationsmethode: Konventionelles Spritzen, Airless-Spritzen SICHERHEITSHINWEISE Das Sicherheitsdatenblatt enthält detaillierte Angaben für die aktuelle Rezeptur dieses Produkts wie gefährliche Bestandteile, Erste-Hilfe-Maßnahmen, Maßnahmen zur Brandbekämpfung, Handhabung und Lagerung. Um sicherzustellen, dass Sie das richtige Datenblatt haben, vergleichen Sie bitte die entsprechende Farbe und Kennzeichnung auf Ihrer Dose. Die Kennzeichnung befindet sich gewöhnlich am Dosenboden. ArtNr. ITA070 Formel: 20170427 Gefahr: - Flüssigkeit und Dampf entzündbar. - Verursacht schwere Augenreizungen. - Kann Schläfrigkeit und...108,23 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie rechnet man mit Verdünnung?
Um mit Verdünnungen zu rechnen, verwendet man die Formel C1V1 = C2V2, wobei C1 die Konzentration der Ausgangslösung, V1 das Volumen der Ausgangslösung, C2 die gewünschte Konzentration und V2 das gewünschte Volumen der verdünnten Lösung ist. Man kann diese Formel verwenden, um entweder das Volumen der Ausgangslösung oder die Konzentration der verdünnten Lösung zu berechnen. **
-
Wie lautet die Verdünnung 3?
Die Verdünnung 3 bedeutet, dass das Ausgangsmaterial mit zwei Teilen Lösungsmittel verdünnt wird. Das Verhältnis von Ausgangsmaterial zu Lösungsmittel beträgt also 1:2. **
-
Wie erfolgt die Verdünnung im Kalibrierbereich?
Die Verdünnung im Kalibrierbereich erfolgt durch Zugabe von Lösungsmittel oder Pufferlösung zu einer bestimmten Menge der Ausgangslösung. Dabei wird die Konzentration der Ausgangslösung verringert, um eine Reihe von Standards mit unterschiedlichen Konzentrationen zu erhalten. Diese Standards dienen dann zur Erstellung einer Kalibrierkurve, mit der die Konzentration unbekannter Proben bestimmt werden kann. **
-
Wo kann man man Verdünnung entsorgen?
Wo kann man Verdünnung entsorgen? Verdünnung ist ein gefährlicher Abfallstoff, der nicht einfach über den Hausmüll entsorgt werden kann. Es ist wichtig, Verdünnung ordnungsgemäß zu entsorgen, um Umwelt- und Gesundheitsschäden zu vermeiden. In vielen Städten und Gemeinden gibt es spezielle Sammelstellen oder Schadstoffmobile, wo man gefährliche Abfälle wie Verdünnung abgeben kann. Man kann sich auch bei der örtlichen Abfallentsorgung oder Umweltbehörde informieren, wo und wie man Verdünnung sicher entsorgen kann. Es ist wichtig, sich an die geltenden Vorschriften und Richtlinien zu halten, um die Umwelt zu schützen und mögliche Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.