Domain privater-verbrauch.de kaufen?
Wir ziehen mit dem Projekt
privater-verbrauch.de um.
Sind Sie am Kauf der Domain
privater-verbrauch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privater-verbrauch.de kaufen?
Ist Spiritus Fettlösend?
Ist Spiritus fettlösend? Spiritus, auch bekannt als Ethanol oder Alkohol, hat tatsächlich fettlösende Eigenschaften. Aufgrund seiner chemischen Struktur kann Spiritus Fett und Öl lösen und entfernen. Daher wird er oft zur Reinigung von fettigen Oberflächen wie Küchenarbeitsplatten oder Herdplatten verwendet. Es ist jedoch wichtig zu beachten, dass Spiritus auch entzündlich ist und daher vorsichtig verwendet werden sollte. Es ist ratsam, vor der Verwendung von Spiritus als Reinigungsmittel die Herstellerhinweise zu beachten und ausreichend zu lüften. **
Ist Spiritus Waschbenzin?
Nein, Spiritus und Waschbenzin sind zwei verschiedene Produkte. Spiritus ist ein hochprozentiger Alkohol, der hauptsächlich als Brennstoff oder Reinigungsmittel verwendet wird. Waschbenzin hingegen ist ein Lösungsmittel, das zur Reinigung von Oberflächen, Entfernung von Flecken oder als Verdünnungsmittel für Farben und Lacke eingesetzt wird. Die beiden Produkte haben unterschiedliche chemische Zusammensetzungen und Verwendungszwecke. Es ist wichtig, sie nicht miteinander zu verwechseln oder zu verwechseln, da sie unterschiedliche Eigenschaften und Anwendungen haben. Bevor man eines der Produkte verwendet, sollte man sich über deren spezifische Verwendungsmöglichkeiten informieren. **

Ähnliche Suchbegriffe für Spiritus
Top-Angebote
Produkte zum Begriff Spiritus:
-
Adler 1l DOS SpiritusBasis des Systems Auf Lösemittelbasis Besondere Eigenschaften Gebrauchsfertig eingestellt Netto Gewicht in kg 0.4 GTIN - EAN Code 9004267125118 Gefahrenhinweise Gefahr H225 Flüssigkeit und Dampf leicht entzündbar. H319 Verursacht schwere Augenreizung. ADLER Werk LackfabrikBergwerkstraße 226130 Schwazinfo@adler-lacke.com9,44 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie entsteht Spiritus?
Spiritus entsteht durch die Destillation von vergorenen Flüssigkeiten wie Getreide, Kartoffeln oder Zuckerrohr. Dabei wird der Alkohol von anderen Bestandteilen getrennt und konzentriert. Der Destillationsprozess erfolgt in speziellen Brennapparaten, in denen die Flüssigkeit erhitzt wird und der Alkohol verdampft. Anschließend wird der Dampf gekühlt und kondensiert, wodurch der Spiritus entsteht. Dieser Vorgang wird mehrmals wiederholt, um einen hochprozentigen Alkoholgehalt zu erreichen. **
-
Ist Spiritus Benzin?
Nein, Spiritus ist nicht dasselbe wie Benzin. Spiritus ist ein Ethanol-basiertes Reinigungsmittel, das oft als Brennstoff für Campingkocher und Öfen verwendet wird. Benzin hingegen ist ein Erdölprodukt, das als Treibstoff für Autos, Motorräder und andere Verbrennungsmotoren verwendet wird. Die beiden Flüssigkeiten haben unterschiedliche chemische Eigenschaften und Verwendungszwecke. Es ist wichtig, sie nicht miteinander zu verwechseln oder auszutauschen, da dies gefährlich sein kann. **
-
Macht Spiritus betrunken?
Ja, Spiritus kann betrunken machen, da er Ethanol enthält, das eine berauschende Wirkung hat. Es ist jedoch äußerst gefährlich, Spiritus zu trinken, da er giftig ist und schwere gesundheitliche Schäden verursachen kann. Es wird dringend empfohlen, Spiritus nur für den vorgesehenen Gebrauch zu verwenden und nicht zu trinken. **
-
Ist Spiritus giftig?
Ja, Spiritus ist giftig, wenn er eingeatmet, verschluckt oder in die Augen gelangt. Es kann zu Reizungen der Atemwege, des Verdauungstrakts und der Augen führen. Daher sollte Spiritus vorsichtig gehandhabt und außerhalb der Reichweite von Kindern aufbewahrt werden. **

Ist getrockneter Spiritus brennbar?
Ja, getrockneter Spiritus ist brennbar. Spiritus ist ein hochentzündlicher Alkohol und verdunstet schnell. Wenn der Spiritus vollständig verdunstet ist, bleibt eine brennbare Substanz zurück, die leicht entzündlich ist. **
Wie giftig ist Spiritus?
Spiritus ist ein hochentzündlicher Alkohol und kann bei unsachgemäßer Handhabung zu Bränden führen. Beim Einatmen von Spiritusdämpfen kann es zu Reizungen der Atemwege kommen. Der direkte Kontakt mit der Haut kann zu Reizungen und Entfettung führen. Spiritus sollte daher vorsichtig verwendet und außerhalb der Reichweite von Kindern aufbewahrt werden. **
Top-Angebote
Produkte zum Begriff Spiritus:
-
Algorex, Anzündhilfe, Spiritus BrennstoffDer Spiritus Brennstoff von Algorex ist ein hochkonzentrierter Bio-Alkohol mit einem Gehalt von 94 vol.%, der vielseitig einsetzbar ist. Er eignet sich hervorragend zur Reinigung, Verdünnung und als Frostschutzmittel. Der Brennsprit wird in einer Sicherheitsflasche geliefert, die für eine sichere Handhabung sorgt. Mit einem Volumen von 1 Liter ist er ideal für den Einsatz im Haushalt oder in Werkstätten. Es ist wichtig, die Sicherheitsvorkehrungen zu beachten, da das Produkt als entzündbar eingestuft ist und Gesundheitsgefahren birgt. Das Signalwort "GEFAHR" sowie die entsprechenden Gefahrenhinweise und Piktogramme weisen auf die Notwendigkeit hin, beim Umgang mit dem Produkt Vorsicht walten zu lassen. Hergestellt in Deutschland, bietet dieser Brennstoff eine zuverlässige Lösung für verschiedene Anwendungen, die eine effektive und sichere Handhabung erfordern.57,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adler 1l DOS SpiritusBasis des Systems Auf Lösemittelbasis Besondere Eigenschaften Gebrauchsfertig eingestellt Netto Gewicht in kg 0.4 GTIN - EAN Code 9004267125118 Gefahrenhinweise Gefahr H225 Flüssigkeit und Dampf leicht entzündbar. H319 Verursacht schwere Augenreizung. ADLER Werk LackfabrikBergwerkstraße 226130 Schwazinfo@adler-lacke.com9,44 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Spiritus Fettlösend?
Ist Spiritus fettlösend? Spiritus, auch bekannt als Ethanol oder Alkohol, hat tatsächlich fettlösende Eigenschaften. Aufgrund seiner chemischen Struktur kann Spiritus Fett und Öl lösen und entfernen. Daher wird er oft zur Reinigung von fettigen Oberflächen wie Küchenarbeitsplatten oder Herdplatten verwendet. Es ist jedoch wichtig zu beachten, dass Spiritus auch entzündlich ist und daher vorsichtig verwendet werden sollte. Es ist ratsam, vor der Verwendung von Spiritus als Reinigungsmittel die Herstellerhinweise zu beachten und ausreichend zu lüften. **
-
Ist Spiritus Waschbenzin?
Nein, Spiritus und Waschbenzin sind zwei verschiedene Produkte. Spiritus ist ein hochprozentiger Alkohol, der hauptsächlich als Brennstoff oder Reinigungsmittel verwendet wird. Waschbenzin hingegen ist ein Lösungsmittel, das zur Reinigung von Oberflächen, Entfernung von Flecken oder als Verdünnungsmittel für Farben und Lacke eingesetzt wird. Die beiden Produkte haben unterschiedliche chemische Zusammensetzungen und Verwendungszwecke. Es ist wichtig, sie nicht miteinander zu verwechseln oder zu verwechseln, da sie unterschiedliche Eigenschaften und Anwendungen haben. Bevor man eines der Produkte verwendet, sollte man sich über deren spezifische Verwendungsmöglichkeiten informieren. **
-
Wie entsteht Spiritus?
Spiritus entsteht durch die Destillation von vergorenen Flüssigkeiten wie Getreide, Kartoffeln oder Zuckerrohr. Dabei wird der Alkohol von anderen Bestandteilen getrennt und konzentriert. Der Destillationsprozess erfolgt in speziellen Brennapparaten, in denen die Flüssigkeit erhitzt wird und der Alkohol verdampft. Anschließend wird der Dampf gekühlt und kondensiert, wodurch der Spiritus entsteht. Dieser Vorgang wird mehrmals wiederholt, um einen hochprozentigen Alkoholgehalt zu erreichen. **
-
Ist Spiritus Benzin?
Nein, Spiritus ist nicht dasselbe wie Benzin. Spiritus ist ein Ethanol-basiertes Reinigungsmittel, das oft als Brennstoff für Campingkocher und Öfen verwendet wird. Benzin hingegen ist ein Erdölprodukt, das als Treibstoff für Autos, Motorräder und andere Verbrennungsmotoren verwendet wird. Die beiden Flüssigkeiten haben unterschiedliche chemische Eigenschaften und Verwendungszwecke. Es ist wichtig, sie nicht miteinander zu verwechseln oder auszutauschen, da dies gefährlich sein kann. **
Ähnliche Suchbegriffe für Spiritus
-
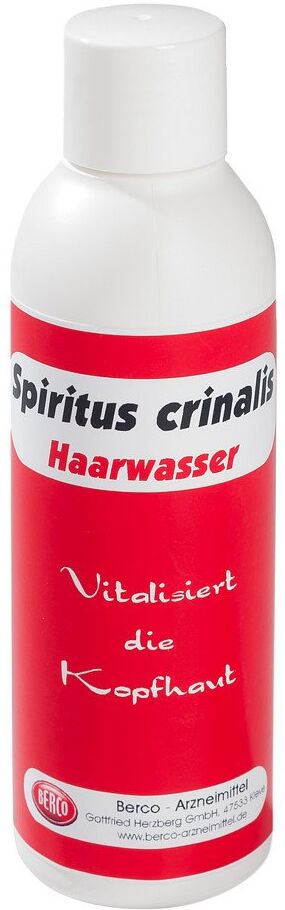
SPIRITUS CRINALIS Haarwasser 150 mlVitalisiert die Kopfhaut • bei Schuppenbefall • juckreizstillend • entzündungshemmend Anwendung: Mehrmals täglich auf der Kopfhaut leicht einmassieren Zusammensetzung: Alcohol, Aqua, Salicylic Acid, Camphor, Capsicum Frutescens, Fruit Extract, Rosmarinus officinalis Oil Flasche mit 150 ml7,83 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Macht Spiritus betrunken?
Ja, Spiritus kann betrunken machen, da er Ethanol enthält, das eine berauschende Wirkung hat. Es ist jedoch äußerst gefährlich, Spiritus zu trinken, da er giftig ist und schwere gesundheitliche Schäden verursachen kann. Es wird dringend empfohlen, Spiritus nur für den vorgesehenen Gebrauch zu verwenden und nicht zu trinken. **
-
Ist Spiritus giftig?
Ja, Spiritus ist giftig, wenn er eingeatmet, verschluckt oder in die Augen gelangt. Es kann zu Reizungen der Atemwege, des Verdauungstrakts und der Augen führen. Daher sollte Spiritus vorsichtig gehandhabt und außerhalb der Reichweite von Kindern aufbewahrt werden. **
-
Ist getrockneter Spiritus brennbar?
Ja, getrockneter Spiritus ist brennbar. Spiritus ist ein hochentzündlicher Alkohol und verdunstet schnell. Wenn der Spiritus vollständig verdunstet ist, bleibt eine brennbare Substanz zurück, die leicht entzündlich ist. **
-
Wie giftig ist Spiritus?
Spiritus ist ein hochentzündlicher Alkohol und kann bei unsachgemäßer Handhabung zu Bränden führen. Beim Einatmen von Spiritusdämpfen kann es zu Reizungen der Atemwege kommen. Der direkte Kontakt mit der Haut kann zu Reizungen und Entfettung führen. Spiritus sollte daher vorsichtig verwendet und außerhalb der Reichweite von Kindern aufbewahrt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.